 Паветта
УПД: универсальный передаточный документ онлайн 2026
Заполняете шапку, стороны и строки — получаете УПД по форме из письма ФНС № ММВ-20-3/96@ на альбомном листе. Статус 1 заменяет счёт-фактуру и накладную, статус 2 оформляет только передачу.
Документ
Продавец
Грузоотправитель и грузополучатель
Покупатель
Платёжный документ, отгрузка и контракт
Строки
| № | Наименование и дополнительные сведения | Единица | Кол-во | Цена | НДС | Сумма с НДС |
|---|
Под наименованием — необязательные графы: код вида товара, сумма акциза, код и название страны происхождения, номер декларации или партии. Пустые печатаются прочерком. Строки можно вставить из таблицы: скопируйте ячейки и вставьте в первое поле наименования.
Передаточная часть: продавец
Позиция [14] «Наименование экономического субъекта — составителя документа» заполняется наименованием продавца.
Передаточная часть: покупатель
Позиция [19] заполняется наименованием покупателя. Пустые поля этой карточки печатаются линиями для заполнения от руки при приёмке.
Форма — приложение № 1 к письму ФНС от 21.10.2013 № ММВ-20-3/96@ на основе счёта-фактуры из постановления Правительства от 26.12.2011 № 1137. Ставки НДС сверены со статьёй 164 Налогового кодекса в редакции закона от 28.11.2025 № 425-ФЗ.
Предпросмотр
Лист альбомный: он показывает УПД ровно так, как документ попадёт в PDF и на печать.
Образцы заполненного УПД
Шесть заполненных документов под разные случаи: услуги и товары, статус 1 и 2, ставки 22, 10 и 5 %, продавец-предприниматель. Нажмите на карточку — скачается PDF. Ссылкой под ней тот же образец подставляется в форму, чтобы поправить под себя.
Что ещё умеет
Строка 5а собирается из числа строк, номера и даты документа, а грузоотправитель и грузополучатель подставляются из сторон. НДС считается по каждой строке и сводится по ставкам: в одном документе могут стоять 10 % на продукты и 22 % на упаковку, итог «Всего к оплате» покажет обе суммы. Продавец-предприниматель подписывает документ одной строкой с ОГРНИП, организация — подписями руководителя и главного бухгалтера. Если счёт-фактура не нужна, для тех же товаров пригодится товарная накладная, для работ и услуг — акт выполненных работ, а перед отгрузкой — счёт на оплату.
Как выглядит заполненный документ
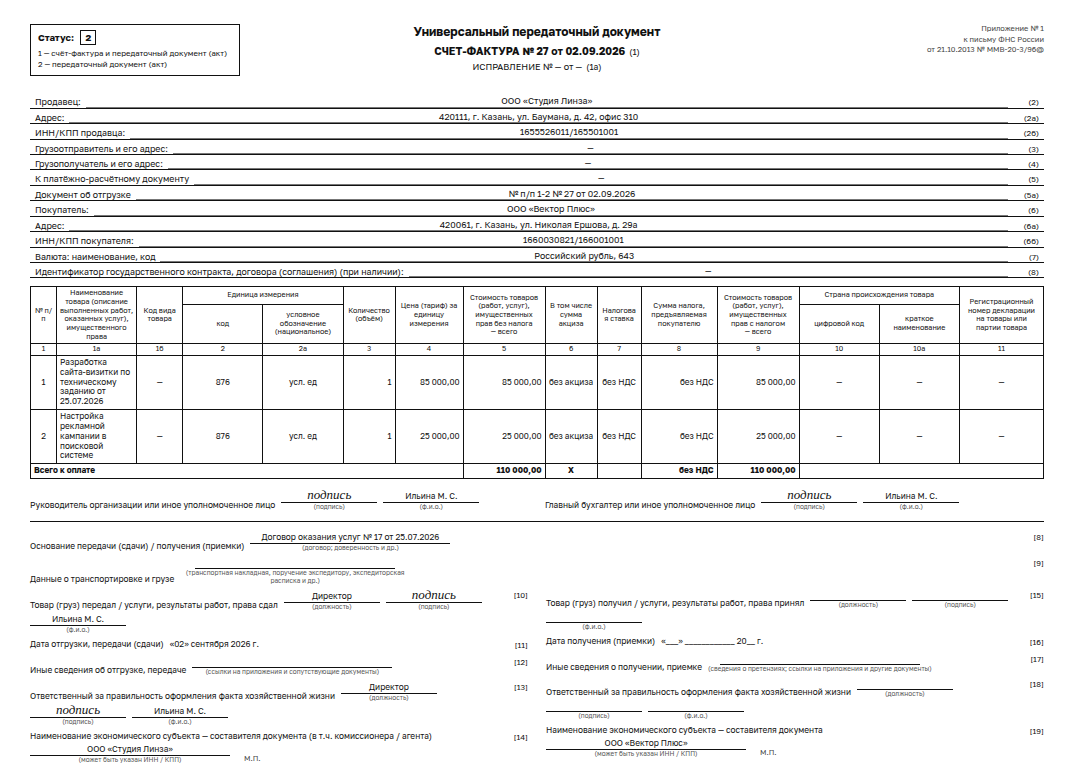
Услуги, статус 2, без НДС: исполнитель на упрощёнке, две услуги, прочерки в строках 3 и 4. Так документ выходит из бланка в PDF. Ниже текст этого образца и ещё 5 вариантов — любой можно подставить в форму и поправить под себя.
Скачать образец в PDFСкачать в WordВсе образцы
Текст этого образца: Услуги, статус 2, без НДС
2 — передаточный документ (акт)
к письму ФНС России
от 21.10.2013 № ММВ-20-3/96@
| № п/п | Наименование товара (описание выполненных работ, оказанных услуг), имущественного права | Код вида товара | Единица измерения | Количество (объём) | Цена (тариф) за единицу измерения | Стоимость товаров (работ, услуг), имущественных прав без налога — всего | В том числе сумма акциза | Налоговая ставка | Сумма налога, предъявляемая покупателю | Стоимость товаров (работ, услуг), имущественных прав с налогом — всего | Страна происхождения товара | Регистрационный номер декларации на товары или партии товара | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| код | условное обозначение (национальное) | цифровой код | краткое наименование | |||||||||||
| 1 | 1а | 1б | 2 | 2а | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 10а | 11 |
| 1 | Разработка сайта-визитки по техническому заданию от 25.07.2026 | — | 876 | усл. ед | 1 | 85 000,00 | 85 000,00 | без акциза | без НДС | без НДС | 85 000,00 | — | — | — |
| 2 | Настройка рекламной кампании в поисковой системе | — | 876 | усл. ед | 1 | 25 000,00 | 25 000,00 | без акциза | без НДС | без НДС | 25 000,00 | — | — | — |
| Всего к оплате | 110 000,00 | X | без НДС | 110 000,00 | ||||||||||
Товары, статус 1, 22 %: три позиции, налог сверху, аванс по платёжке в строке 5
2 — передаточный документ (акт)
к письму ФНС России
от 21.10.2013 № ММВ-20-3/96@
| № п/п | Наименование товара (описание выполненных работ, оказанных услуг), имущественного права | Код вида товара | Единица измерения | Количество (объём) | Цена (тариф) за единицу измерения | Стоимость товаров (работ, услуг), имущественных прав без налога — всего | В том числе сумма акциза | Налоговая ставка | Сумма налога, предъявляемая покупателю | Стоимость товаров (работ, услуг), имущественных прав с налогом — всего | Страна происхождения товара | Регистрационный номер декларации на товары или партии товара | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| код | условное обозначение (национальное) | цифровой код | краткое наименование | |||||||||||
| 1 | 1а | 1б | 2 | 2а | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 10а | 11 |
| 1 | Профиль алюминиевый 40×40 мм, длина 6 м | — | 796 | шт | 120 | 1 450,00 | 174 000,00 | без акциза | 22% | 38 280,00 | 212 280,00 | — | — | — |
| 2 | Саморез 4,2×32 мм, упаковка 500 шт. | — | 778 | упак | 40 | 380,00 | 15 200,00 | без акциза | 22% | 3 344,00 | 18 544,00 | — | — | — |
| 3 | Уголок монтажный 90°, оцинкованный | — | 796 | шт | 200 | 42,50 | 8 500,00 | без акциза | 22% | 1 870,00 | 10 370,00 | — | — | — |
| Всего к оплате | 197 700,00 | X | 43 494,00 | 241 194,00 | ||||||||||
Услуги, статус 1, 22 %: цена с НДС внутри, налог выделен, в графе 4 цена без налога
2 — передаточный документ (акт)
к письму ФНС России
от 21.10.2013 № ММВ-20-3/96@
| № п/п | Наименование товара (описание выполненных работ, оказанных услуг), имущественного права | Код вида товара | Единица измерения | Количество (объём) | Цена (тариф) за единицу измерения | Стоимость товаров (работ, услуг), имущественных прав без налога — всего | В том числе сумма акциза | Налоговая ставка | Сумма налога, предъявляемая покупателю | Стоимость товаров (работ, услуг), имущественных прав с налогом — всего | Страна происхождения товара | Регистрационный номер декларации на товары или партии товара | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| код | условное обозначение (национальное) | цифровой код | краткое наименование | |||||||||||
| 1 | 1а | 1б | 2 | 2а | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 10а | 11 |
| 1 | Транспортно-экспедиционные услуги по маршруту Ростов-на-Дону — Краснодар, рейс 31.08.2026 | — | 876 | усл. ед | 2 | 31 147,54 | 62 295,08 | без акциза | 22% | 13 704,92 | 76 000,00 | — | — | — |
| Всего к оплате | 62 295,08 | X | 13 704,92 | 76 000,00 | ||||||||||
Продукты и упаковка: 10 % и 22 %: две ставки в одном документе, импортная позиция со страной и декларацией
2 — передаточный документ (акт)
к письму ФНС России
от 21.10.2013 № ММВ-20-3/96@
| № п/п | Наименование товара (описание выполненных работ, оказанных услуг), имущественного права | Код вида товара | Единица измерения | Количество (объём) | Цена (тариф) за единицу измерения | Стоимость товаров (работ, услуг), имущественных прав без налога — всего | В том числе сумма акциза | Налоговая ставка | Сумма налога, предъявляемая покупателю | Стоимость товаров (работ, услуг), имущественных прав с налогом — всего | Страна происхождения товара | Регистрационный номер декларации на товары или партии товара | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| код | условное обозначение (национальное) | цифровой код | краткое наименование | |||||||||||
| 1 | 1а | 1б | 2 | 2а | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 10а | 11 |
| 1 | Молоко пастеризованное 3,2 %, 1 л | — | 112 | л | 200 | 62,00 | 12 400,00 | без акциза | 10% | 1 240,00 | 13 640,00 | — | — | — |
| 2 | Творог 9 %, 0,5 кг | — | 778 | упак | 60 | 118,00 | 7 080,00 | без акциза | 10% | 708,00 | 7 788,00 | — | — | — |
| 3 | Рис длиннозёрный, 1 кг | — | 166 | кг | 50 | 96,00 | 4 800,00 | без акциза | 10% | 480,00 | 5 280,00 | 356 | Индия | 10216170/020926/3045678 |
| 4 | Контейнер пластиковый с крышкой, 500 мл | — | 796 | шт | 300 | 9,80 | 2 940,00 | без акциза | 22% | 646,80 | 3 586,80 | — | — | — |
| Всего к оплате | 27 220,00 | X | 3 074,80 | 30 294,80 | ||||||||||
ИП без НДС, работы, статус 2: подпись предпринимателя с ОГРНИП, площади в квадратных метрах
2 — передаточный документ (акт)
к письму ФНС России
от 21.10.2013 № ММВ-20-3/96@
| № п/п | Наименование товара (описание выполненных работ, оказанных услуг), имущественного права | Код вида товара | Единица измерения | Количество (объём) | Цена (тариф) за единицу измерения | Стоимость товаров (работ, услуг), имущественных прав без налога — всего | В том числе сумма акциза | Налоговая ставка | Сумма налога, предъявляемая покупателю | Стоимость товаров (работ, услуг), имущественных прав с налогом — всего | Страна происхождения товара | Регистрационный номер декларации на товары или партии товара | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| код | условное обозначение (национальное) | цифровой код | краткое наименование | |||||||||||
| 1 | 1а | 1б | 2 | 2а | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 10а | 11 |
| 1 | Монтаж металлочерепицы на кровле дома по адресу: с. Осиново, ул. Садовая, д. 7 | — | 055 | м² | 140 | 850,00 | 119 000,00 | без акциза | без НДС | без НДС | 119 000,00 | — | — | — |
| 2 | Устройство обрешётки и контробрешётки | — | 055 | м² | 140 | 320,00 | 44 800,00 | без акциза | без НДС | без НДС | 44 800,00 | — | — | — |
| Всего к оплате | 163 800,00 | X | без НДС | 163 800,00 | ||||||||||
Статус 1 со ставкой 5 %: продавец на упрощёнке со специальной ставкой, покупатель — ИП без КПП
2 — передаточный документ (акт)
к письму ФНС России
от 21.10.2013 № ММВ-20-3/96@
| № п/п | Наименование товара (описание выполненных работ, оказанных услуг), имущественного права | Код вида товара | Единица измерения | Количество (объём) | Цена (тариф) за единицу измерения | Стоимость товаров (работ, услуг), имущественных прав без налога — всего | В том числе сумма акциза | Налоговая ставка | Сумма налога, предъявляемая покупателю | Стоимость товаров (работ, услуг), имущественных прав с налогом — всего | Страна происхождения товара | Регистрационный номер декларации на товары или партии товара | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| код | условное обозначение (национальное) | цифровой код | краткое наименование | |||||||||||
| 1 | 1а | 1б | 2 | 2а | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 10а | 11 |
| 1 | Стол письменный «Лофт», 120×60 см | — | 796 | шт | 4 | 18 500,00 | 74 000,00 | без акциза | 5% | 3 700,00 | 77 700,00 | — | — | — |
| 2 | Стул офисный «Комфорт», регулируемый | — | 796 | шт | 8 | 6 200,00 | 49 600,00 | без акциза | 5% | 2 480,00 | 52 080,00 | — | — | — |
| Всего к оплате | 123 600,00 | X | 6 180,00 | 129 780,00 | ||||||||||
Как пользоваться
- Статус 1 — счёт-фактура и передаточный документ для плательщика НДС, статус 2 — только передаточный документ, когда НДС нет или счёт-фактура выставляется отдельно. Номер, дата, при необходимости исправление и валюта.
- Наименования, адреса, ИНН и КПП с проверкой контрольного числа. Грузоотправитель и грузополучатель подставляются из сторон или пишутся отдельно, для услуг ставится прочерк.
- Наименование, код и обозначение единицы, количество, цена и ставка НДС. Режим «цена без НДС» или «цена с НДС» задаётся для всей таблицы; графы 5, 8 и 9 и итог «Всего к оплате» по ставкам 22, 10, 5, 7 и 0 % считаются сами.
- Строка 5а и позиции [8]–[19] собираются из введённых данных: основание, кто передал и кто принял, даты отгрузки и получения. Лист альбомный, позиции покупателя можно оставить пустыми для заполнения от руки.
Частые вопросы
Что такое УПД и зачем он нужен
Универсальный передаточный документ объединяет счёт-фактуру с первичным документом: накладной на товар или актом на работы и услуги. Его форма рекомендована письмом ФНС от 21.10.2013 № ММВ-20-3/96@ и построена на форме счёта-фактуры из постановления Правительства от 26.12.2011 № 1137, к которой добавлена передаточная часть. Продавец оформляет один лист вместо двух, покупатель получает и основание для вычета НДС, и документ для учёта расходов. Письмо ФНС разрешает дополнять форму своими реквизитами, убирать из неё реквизиты счёта-фактуры нельзя.
Чем отличаются статус 1 и статус 2
Статус 1 означает, что документ заменяет и счёт-фактуру, и первичный документ: его выбирают плательщики НДС при отгрузке товаров, передаче работ, услуг и имущественных прав. Статус 2 делает УПД только первичным документом: так оформляют передачу продавцы без НДС и те, кто выставляет счёт-фактуру отдельно. При статусе 1 номер документа идёт в общей хронологии счетов-фактур продавца. Бланк показывает выбранный статус в рамке слева вверху и предупреждает, если строки без НДС сочетаются со статусом 1 или налог начислен в документе со статусом 2.
В какой срок нужно выставить УПД
Со статусом 1 документ подчиняется правилу для счетов-фактур: его выставляют не позднее 5 календарных дней с даты отгрузки или получения аванса, пункт 3 статьи 168 Налогового кодекса. Бланк считает крайний день от даты отгрузки в позиции [11] и показывает его под полем. Документ со статусом 2 оформляется как обычный первичный документ с реквизитами статьи 9 закона № 402-ФЗ. Хранить УПД нужно не меньше 5 лет: статья 29 закона № 402-ФЗ и подпункт 8 пункта 1 статьи 23 Налогового кодекса.
Какие ставки НДС действуют и как их выбрать в строке
Основная ставка с 1 января 2026 года составляет 22 % по пункту 3 статьи 164 Налогового кодекса в редакции закона от 28.11.2025 № 425-ФЗ, ставка 20 % оставлена в списке для документов за прошлые периоды. Ставка 10 % применяется к товарам из перечня пункта 2 статьи 164: продуктам, детским товарам, лекарствам и печатным изданиям. Нулевая ставка действует при экспорте и международных перевозках. Ставки 5 % и 7 % введены законом от 12.07.2024 № 176-ФЗ для упрощённой системы без права на вычет, пункт 8 статьи 164: 5 % при доходах до 250 млн ₽ и 7 % при доходах до 450 млн ₽, а упрощенцы с доходом за прошлый год до 20 млн ₽ освобождены от НДС по статье 145 и выбирают «Без НДС». Расчётные ставки 22/122 и 10/110 из пункта 4 статьи 164 применяются к авансам; в таблице этого бланка выбираются ставки для отгрузки.
Как заполняются строка 5а и графы таблицы
Строка 5а «Документ об отгрузке» собирается из номера и даты самого УПД и числа строк: «№ п/п 1-3 № 14 от 03.09.2026», текст можно переписать вручную. Графа 1б «Код вида товара» и графы 10, 10а и 11 о стране происхождения и номере декларации заполняются по желанию, пустые ячейки печатаются с прочерком. Бланк печатает в графе 4 цену без налога: если выбран режим «цена с НДС», налог выделяется из введённой цены и графа пересчитывается. Графа 6 показывает «без акциза», пока сумма акциза не указана в строке. Итог «Всего к оплате» заполняет графы 5, 8 и 9, а при нескольких ставках под таблицей печатается разбивка налога по каждой из них.
Почему в бланке нет граф 12, 12а, 13 и 14
Графы 12, 12а, 13 и 14 относятся к прослеживаемым товарам. По пункту 2.2 Правил заполнения счёта-фактуры в бумажном документе на товары, которые прослеживаемости не подлежат, эти графы не формируются. Бланк рассчитан на бумажный УПД по обычным товарам, работам и услугам, поэтому таблица заканчивается графой 11. Для прослеживаемых товаров действуют свои правила, и на них этот бланк не рассчитан.
Кто подписывает УПД и что писать в позициях 8–19
В части счёта-фактуры подписи ставят руководитель организации и главный бухгалтер или иные уполномоченные лица; у индивидуального предпринимателя одна подпись с реквизитами свидетельства о регистрации, бланк печатает туда ОГРНИП. Передаточная часть заполняется с двух сторон. Продавец указывает основание передачи в позиции [8], сведения о транспортировке в [9], кто передал товар или сдал работы в [10], дату отгрузки в [11], иные сведения в [12], ответственного за оформление в [13] и своё наименование как составителя в [14]. Покупатель заполняет зеркальные позиции [15]–[19]: кто получил, дата получения, иные сведения, ответственный и составитель со своей стороны. Позиции покупателя можно оставить пустыми и заполнить от руки при приёмке.
Спросите нейросети об инструменте
Похожие инструменты
Стороны, товары с НДС по каждой строке, число мест и масса груза, сумма прописью и подписи отпустившей и принявшей стороны. Готовый PDF в альбомной ориентации.
ОткрытьАкт выполненных работАкт выполненных работ, оказанных услуг или сдачи-приёмки: стороны, период, перечень работ с НДС по каждой строке, сумма прописью, оговорка о приёмке и подписи обеих сторон. Готовый PDF.
ОткрытьСчёт на оплату онлайнЗаполните реквизиты и позиции — получите готовый PDF. Проверка ИНН, БИК и расчётного счёта по контрольным суммам, сумма прописью, НДС по ставкам, подпись и печать картинкой.
ОткрытьАкт списания ТМЦПросроченные товары, материалы, инвентарь, недостача, рекламная продукция: комиссия, причины, суммы прописью, решение об утилизации или взыскании с виновного в пределах среднего заработка. Готовый PDF.
ОткрытьСоглашение о разделе имущества супруговТаблица имущества с указанием, кому что достаётся, расчёт долей и выравнивающей компенсации, распределение долгов и трёхлетний срок из пункта 7 статьи 38 СК. Готовый PDF.
ОткрытьАкт зачёта взаимных требованийДвусторонний акт или одностороннее заявление по статье 410: требования каждой стороны таблицами, зачитываемая сумма и остаток долга, недопустимые случаи по статье 411, отметка о получении. Готовый PDF.
ОткрытьЕщё бланки и документы онлайн
Счета и акты, накладные и ордера, договоры услуг, займа, аренды и купли-продажи, доверенности и расписки — в разделе 91 бланк.