 Паветта
УПД со статусом 2: образец заполнения 2026
Статус 2 ставят, когда УПД работает только как накладная или акт: у продавца нет НДС или счёт-фактура не нужна. Строки счёта-фактуры можно не заполнять и подпись главного бухгалтера не требуется; реквизиты первичного документа из ч. 2 ст. 9 закона № 402-ФЗ обязательны.
- Кто ставит
- Продавец без НДС: освобождение по ст. 145 НК, ПСН, НПД, а также при операциях без счёта-фактуры
- Что заменяет
- Акт или накладную. Вычета НДС по нему у покупателя нет
- Основание формы
- Письмо ФНС от 21.10.2013 № ММВ-20-3/96@
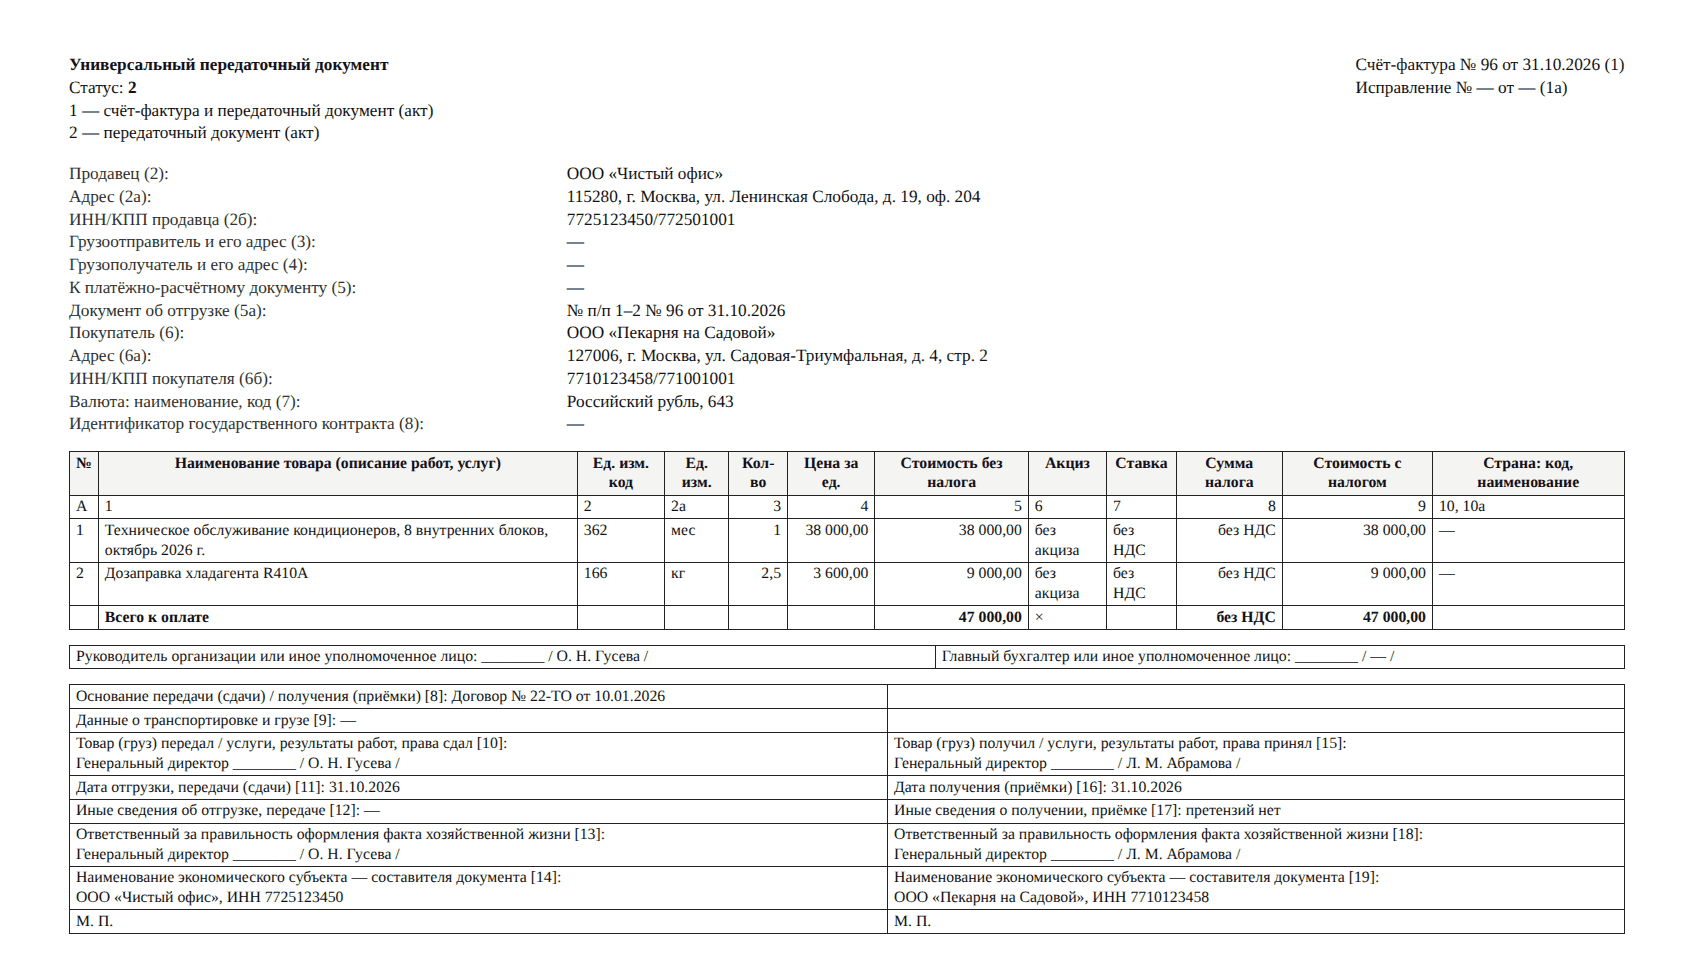
Образец УПД со статусом 2 за обслуживание
Как заполнить по полям
| Строка или графа | Что писать |
|---|---|
| Статус | «2» — документ только передаточный. |
| Строки 1–2б | Номер, дата, продавец, адрес, ИНН. Номер ведите по своей нумерации актов и накладных. |
| Строки 3–4 | Для услуг и работ — прочерки, для товаров — грузоотправитель и грузополучатель. |
| Строки 5–8 | Можно не заполнять: это реквизиты счёта-фактуры. |
| Графы 7–8 | «Без НДС». |
| Подписи | Кто сдал и кто принял, даты [11] и [16], основание [8]. Подпись главного бухгалтера не нужна. |
Частые ошибки
| Ошибка | Как правильно |
|---|---|
| Статус 2 при выделенном НДС | Покупатель не сможет заявить вычет: документ без статуса 1 счётом-фактурой не считается. |
| Пустая графа [8] «Основание» | Без ссылки на договор документ сложнее связать с расчётами. |
| Нет даты приёмки [16] | Дата нужна покупателю, чтобы отнести расход к периоду. |
| Подписал не тот, кто сдавал | В [10] и [13] — люди с полномочиями. Иначе первичка спорная. |
Другие образцы УПД
Связанные документы
Частые вопросы
Кто может выставлять УПД со статусом 2?
Любой продавец, но чаще всего без НДС: упрощёнщики с освобождением, предприниматели на патенте, самозанятые. Плательщик НДС ставит 2, если отдельно выставляет счёт-фактуру.
Нужна ли печать на УПД?
Нет, печать в форме не обязательна. Ставят, если она есть и так договорились стороны.
Можно ли подписать УПД со статусом 2 электронно?
Да, по ЭДО с квалифицированной подписью. Сотрудник подписывает своей подписью с машиночитаемой доверенностью.
Нормы сверены 30.10.2026: Письмо ФНС России от 21.10.2013 № ММВ-20-3/96@, НК РФ ст. 145, 169, Федеральный закон от 06.12.2011 № 402-ФЗ ст. 9.