 Паветта
УПД со статусом 1: образец заполнения 2026
Статус 1 ставят, когда УПД заменяет сразу счёт-фактуру и передаточный документ: его выставляет плательщик НДС, и по нему покупатель заявляет вычет. Обязательны все строки счёта-фактуры из п. 5 ст. 169 НК и подписи руководителя и главного бухгалтера; ставка в 2026 году — 22 % или 10 %.
- Кто ставит
- Продавец на общей системе или на УСН, который платит НДС по ставке 22, 10, 5 или 7 %
- Основание формы
- Рекомендована письмом ФНС от 21.10.2013 № ММВ-20-3/96@, реквизиты счёта-фактуры — ст. 169 НК
- Срок
- Не позднее 5 календарных дней с отгрузки (п. 3 ст. 168 НК)
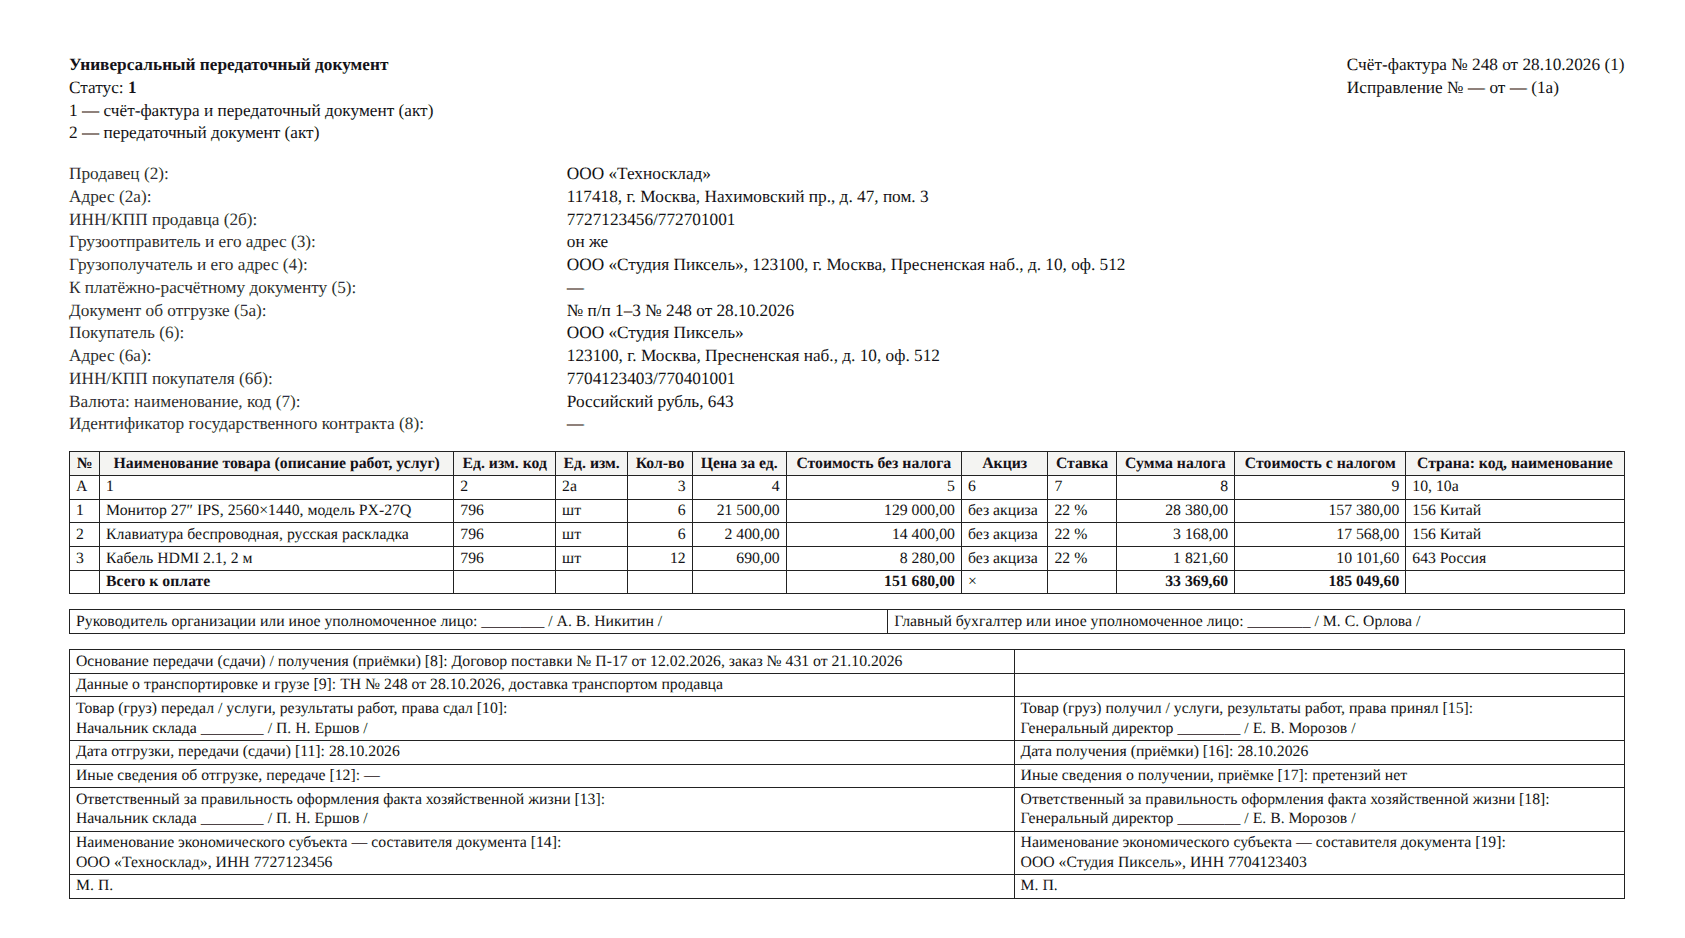
Образец УПД со статусом 1 на поставку техники
Как заполнить по полям
| Строка или графа | Что писать |
|---|---|
| Статус | «1» в левом верхнем поле: документ одновременно счёт-фактура и накладная. |
| Строки 1–1а | Номер и дата по хронологии счетов-фактур продавца. Исправление — только при правке документа. |
| Строки 2–2б | Продавец, адрес из ЕГРЮЛ, ИНН/КПП. Для ИП — ФИО и ИНН. |
| Строки 3–4 | Грузоотправитель и грузополучатель — для товаров. Для услуг ставят прочерки. |
| Строка 5 | Номер и дата платёжки, если была предоплата. Без аванса — прочерк. |
| Строка 5а | Ссылка на этот же документ: «№ п/п 1–3 № 248 от 28.10.2026». |
| Графы 1–5 | Наименование, код единицы по ОКЕИ, количество, цена и стоимость без налога. |
| Графы 7–9 | Ставка 22 %, сумма налога, стоимость с налогом. |
| Графа 10 | Страна происхождения — для импортных товаров обязательна, для российских можно не заполнять. |
| Подписи [10]–[19] | Кто передал и кто получил, даты, основание передачи, данные о транспортировке. |
Частые ошибки
| Ошибка | Как правильно |
|---|---|
| Статус 1 у продавца без НДС | Документ с выделенным налогом обязывает продавца заплатить этот налог в бюджет (п. 5 ст. 173 НК). |
| Нет подписи главного бухгалтера | Для счёта-фактуры она обязательна (п. 6 ст. 169 НК): без неё вычет у покупателя под вопросом. |
| Ставка 20 % в отгрузке ноября 2026 | С 01.01.2026 — 22 %. 20 % только для отгрузок 2025 года. |
| Неверный ИНН покупателя | Ошибка, мешающая идентифицировать покупателя, лишает его вычета (п. 2 ст. 169 НК). |
Другие образцы УПД
Связанные документы
Спросите нейросети
Частые вопросы
Чем УПД со статусом 1 отличается от статуса 2?
Статус 1 — это счёт-фактура плюс накладная, по нему покупатель берёт НДС к вычету. Статус 2 — только накладная или акт, без функций счёта-фактуры.
Можно ли выставить УПД со статусом 1 на аванс?
Нет. На аванс выставляют отдельный счёт-фактуру. УПД оформляют на отгрузку, а в строке 5 указывают платёжку аванса.
Кто подписывает УПД со статусом 1?
Руководитель и главный бухгалтер или уполномоченные приказом либо доверенностью. Передачу товара — кладовщик или другой ответственный сотрудник.
Нормы сверены 30.10.2026: Письмо ФНС России от 21.10.2013 № ММВ-20-3/96@, НК РФ ст. 164, 168, 169, 173 (ред. закона от 28.11.2025 № 425-ФЗ), постановление Правительства РФ от 26.12.2011 № 1137.