 Паветта
Калькулятор земельного налога
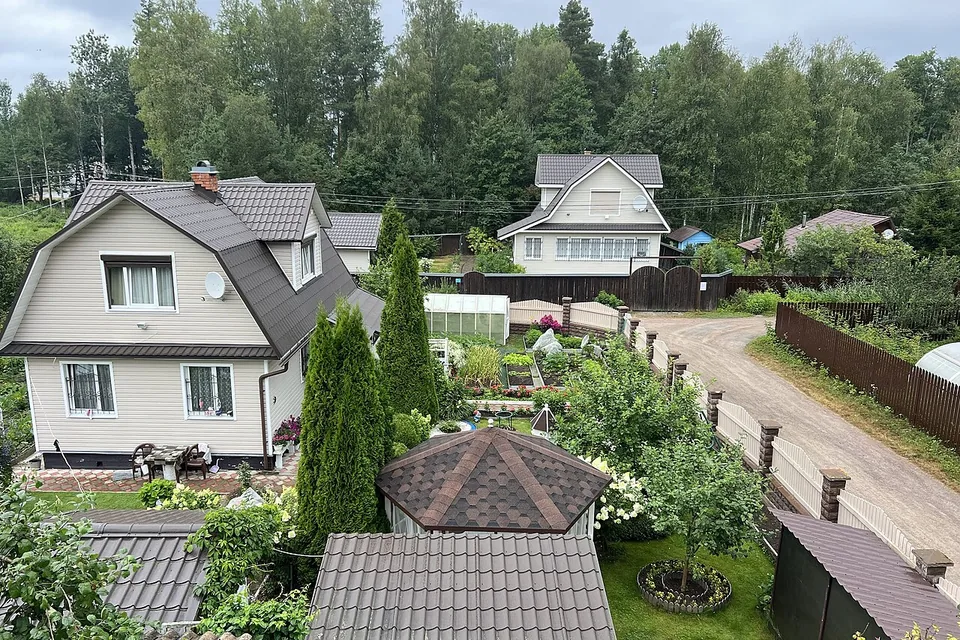
Земельный налог считается от кадастровой стоимости участка: для земли под жильё, дачи, огорода и сельхозназначения — до 0,3 %, для остальной — до 1,5 %; точную ставку устанавливает муниципалитет. Пенсионерам, предпенсионерам, инвалидам, многодетным и ещё нескольким категориям положен вычет: 600 квадратных метров одного участка не облагаются вообще.
Ставки, вычет и примеры
Калькулятор земельного налога считает налог от кадастровой стоимости участка по ставке до 0,3 % для земли под жильё, дачи и сельхозназначения и до 1,5 % для остальной, с учётом доли в праве, месяцев владения, вычета 600 квадратных метров для льготников и повышающего коэффициента 2 за незастроенный участок под жилищное строительство. Проверяет ограничение роста налога в 10 % в год.
Вычет в шесть соток обнуляет налог на типичный дачный участок пенсионера, предпенсионера, многодетного и инвалида: платить остаётся только за площадь сверх шести соток. Кадастровую стоимость берут из ЕГРН на 1 января года.
| Участок | Кадастровая стоимость | Ставка | Налог в год |
|---|---|---|---|
| Дача 6 соток, без льгот | 600 000 ₽ | 0,3 % | 1 800 ₽ |
| Дача 6 соток, пенсионер | 600 000 ₽ | 0,3 % | 0 ₽ |
| Участок под ИЖС 10 соток, дом не построен 4 года | 2 000 000 ₽ | 0,3 % × 2 | 12 000 ₽ |
| Участок под коммерцию | 5 000 000 ₽ | 1,5 % | 75 000 ₽ |
История налога на землю
Земля была первой налоговой базой на Руси: дань с сохи, «посошное» обложение XVI века, подушная подать Петра I, заменившая землю душами, и земские сборы XIX века, из которых содержали школы и больницы. Министр финансов Канкрин в 1830-е пытался вернуть оценку земли в основу обложения, но кадастр всей империи так и не составили.
Современный земельный налог начался с закона «О плате за землю» 1991 года со ставками за гектар по регионам, а с 2005 года глава 31 Налогового кодекса перевела его на кадастровую стоимость. Массовая кадастровая оценка 2010-х подняла налоги в разы, отсюда ограничение роста 10 % в год с 2019 года и вычет в шесть соток для льготников с 2017-го. Коэффициент 2 за незастроенный участок под жильё введён, чтобы земля не простаивала.
Как посчитать и заявить льготу
Введите кадастровую стоимость из выписки ЕГРН или с публичной карты, площадь, выберите ставку или впишите свою из решения муниципалитета, укажите долю, месяцы владения и льготы: калькулятор покажет налог и сверит его с ограничением роста. Для участка под ИЖС без дома отметьте коэффициент.
Льготу нужно заявить в налоговую один раз, дальше она применяется автоматически; проверьте в личном кабинете, что она стоит. Налог на дом и квартиру по той же кадастровой логике считает калькулятор налога на имущество, налог при продаже участка — налог с продажи.
| База | кадастровая стоимость |
| Ставки | до 0,3 и 1,5 % |
| Вычет льготникам | 600 м² |
| Рост | не больше 10 % в год |
| Закон о плате за землю | 1991 |
| Глава 31 НК | 2005 |
| Вычет 6 соток | 2017 |
| Срок уплаты | до 1 декабря |
Как это работает
Калькулятор берёт кадастровую стоимость и площадь, применяет вычет, долю в праве и число месяцев владения, повышающий коэффициент за участок под строительство, который не застроили за три года, и показывает сумму к уплате — с напоминанием, что налог физлица не может вырасти больше чем на 10 % к прошлому году. Правила — глава 31 Налогового кодекса. Проверено 04.09.2026.
Как пользоваться
- Стоимость на 1 января года — из выписки ЕГРН или на сайте Росреестра; площадь нужна для вычета 600 м².
- 0,3 % для земли под жильё, ЛПХ, садоводство и сельхозназначения, 1,5 % для прочей; если муниципалитет установил ниже — впишите свою.
- Доля в праве, сколько месяцев в году владели, есть ли право на вычет 600 м², не застроен ли участок под ИЖС дольше трёх лет.
- База после вычета, сумма за год, доля льготы, срок уплаты — до 1 декабря следующего года для физлиц.
Частые вопросы
Как считается земельный налог
Налог = (кадастровая стоимость − вычет) × доля в праве × ставка × месяцев владения ÷ 12 × повышающий коэффициент. Месяц считается полным, если право возникло до 15-го числа включительно или прекратилось после 15-го. Физлицам налог считает налоговая и присылает уведомление, организации считают сами и платят авансами.
Какие ставки
Статья 394 НК РФ: не больше 0,3 % — сельхозземли, участки под жилищное строительство и жилой фонд, ЛПХ, садоводство и огородничество, ограниченные в обороте; с 2025 года для участков дороже 300 млн ₽ по кадастру ставка 0,3 % не применяется. Не больше 1,5 % — все остальные. Муниципалитеты снижают ставки и вводят свои льготы, точное значение — в решении по вашему муниципалитету.
Кому положен вычет 600 м²
Пункт 5 статьи 391 НК РФ: пенсионеры и предпенсионеры, инвалиды I и II групп, инвалиды с детства, дети-инвалиды, ветераны и инвалиды боевых действий, Герои, чернобыльцы, многодетные с тремя и более несовершеннолетними детьми. Вычет — по одному участку на выбор; если участок меньше 6 соток, налог ноль.
Что за повышающий коэффициент
Пункт 15 статьи 396: участок под жилищное строительство, купленный организацией или ИП, три года считается с коэффициентом 2, а если дом не зарегистрирован через три года — с коэффициентом 4 до регистрации. Для ИЖС физлицами коэффициент 2 применяется после десяти лет без построенного дома.
Почему налог не совпал с уведомлением
Налоговая ограничивает рост: налог физлица не может превышать прошлогодний больше чем на 10 %, кроме случаев с повышающими коэффициентами. Ещё кадастровая стоимость могла измениться с 1 января, а муниципальная ставка или льгота — отличаться от базовой.
Спросите нейросети об инструменте
Больше возможностей: Нейросеть для бизнеса, расчёты, письма, отчёты и документы.
Похожие инструменты
Налог на квартиру, дом, гараж и участок по кадастровой стоимости: вычет в квадратных метрах, доля, месяцы владения, льготы и ограничение роста.
ОткрытьНалог с продажиНДФЛ при продаже квартиры, дома, участка и автомобиля: шкала владения с датой освобождения, правило 0,7 кадастровой и сравнение вычета с расходами.
ОткрытьНалог самозанятогоНПД 4 % и 6 % с вычетом 10 000 ₽: налог за месяц и год, сколько остаётся на руках, контроль лимита 2,4 млн ₽ дохода.
ОткрытьКалькулятор УСННалог за год на «доходах» с уменьшением на взносы и на «доходах минус расходах» с минимальным налогом, региональные ставки, что выгоднее.
ОткрытьВзносы ИП за себяФиксированные взносы 2024–2026 с пересчётом за неполный год по дням, 1 % свыше 300 000 с пределом, сроки уплаты.
ОткрытьНалог на вкладыНДФЛ с процентов по вкладам: необлагаемая сумма по максимальной ключевой ставке года, налог 13 и 15 %, несколько вкладов.
ОткрытьЕщё расчёты по кредитам и налогам
Кредит и ипотека, досрочное погашение и рефинансирование, НДФЛ и вычеты, налог на имущество и с продажи, пошлины и пени — в разделе 23 расчёта.