 Паветта
Расчётный листок: бланк и расчёт 2026
Заполняете оклад, отработанные дни и начисления — получаете расчётный листок в PDF: две таблицы, НДФЛ по прогрессивной шкале, вычеты, удержания и сумма к выплате.
Работник и период
Оклад и начисления
| № | Вид начисления | Уточнение | Сумма, ₽ |
|---|
Оклад в таблицу добавлять не нужно: он считается из полей выше. Строки с пустой суммой на листок не попадают.
Удержания
Состав листка — по части 1 статьи 136 ТК, ставки НДФЛ — по статье 224 НК, вычеты на детей — по статье 218 НК, округление налога — по статье 52 НК, пределы удержаний — по статье 138 ТК.
Предпросмотр
Лист показывает листок ровно так, как он попадёт в PDF и на печать.
Образцы заполненного листка
Шесть заполненных листков под разные случаи. Нажмите на карточку — скачается PDF. Ссылкой под ней тот же образец подставляется в форму, чтобы поправить под себя.
Что ещё умеет
Долг за работником на начало месяца и выплаченный аванс вычитаются из суммы к выплате, и листок показывает, кто кому должен по итогам месяца: долг за организацией, если работнику причитается выплата, или долг за работником, если удержания и аванс превысили начисления. Профсоюзный взнос считается в процентах от начисленного, алименты — в доле от суммы после НДФЛ или фиксированной суммой. Рассчитанный НДФЛ можно переписать вручную, тогда подсказка покажет, сколько даёт шкала. Рядом пригодятся табель учёта рабочего времени, приказы Т-1, Т-6, Т-8 и расчёт при увольнении.
Как выглядит заполненный документ
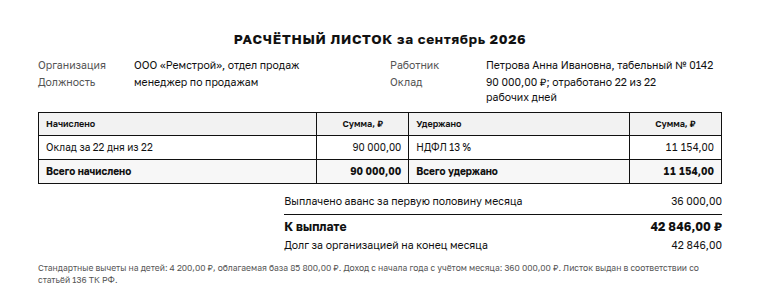
Оклад 90 000 ₽, полный месяц, двое детей: вычет 4 200 ₽ уменьшает базу, НДФЛ 13 %. Так документ выходит из бланка в PDF. Ниже текст этого образца и ещё 5 вариантов — любой можно подставить в форму и поправить под себя.
Скачать образец в PDFСкачать в WordВсе образцы
Текст этого образца: Оклад 90 000 ₽, полный месяц, двое детей
| Начислено | Сумма, ₽ | Удержано | Сумма, ₽ |
|---|---|---|---|
| Оклад за 22 дня из 22 | 90 000,00 | НДФЛ 13 % | 11 154,00 |
| Всего начислено | 90 000,00 | Всего удержано | 11 154,00 |
Премия 30 000 ₽ и аванс 40 000 ₽: две строки начислений, аванс вычитается из суммы к выплате; два листка на листе
| Начислено | Сумма, ₽ | Удержано | Сумма, ₽ |
|---|---|---|---|
| Оклад | 80 000,00 | НДФЛ 13 % | 14 300,00 |
| Премия: за выполнение плана | 30 000,00 | ||
| Всего начислено | 110 000,00 | Всего удержано | 14 300,00 |
| Начислено | Сумма, ₽ | Удержано | Сумма, ₽ |
|---|---|---|---|
| Оклад | 80 000,00 | НДФЛ 13 % | 14 300,00 |
| Премия: за выполнение плана | 30 000,00 | ||
| Всего начислено | 110 000,00 | Всего удержано | 14 300,00 |
Больничный 3 дня и неполный месяц: 15 из 22 дней, пособие за первые три дня за счёт работодателя
| Начислено | Сумма, ₽ | Удержано | Сумма, ₽ |
|---|---|---|---|
| Оклад за 15 дней из 22 | 45 000,00 | НДФЛ 13 % | 6 435,00 |
| Пособие по временной нетрудоспособности за первые 3 дня: 3 дня по 1 500,00 ₽ | 4 500,00 | ||
| Всего начислено | 49 500,00 | Всего удержано | 6 435,00 |
Алименты 25 %: считаются от суммы после НДФЛ, предел удержаний 70 %
| Начислено | Сумма, ₽ | Удержано | Сумма, ₽ |
|---|---|---|---|
| Оклад | 100 000,00 | НДФЛ 13 % | 13 000,00 |
| Алименты 25 % | 21 750,00 | ||
| Всего начислено | 100 000,00 | Всего удержано | 34 750,00 |
300 000 ₽ при доходе 2,3 млн с начала года: 100 000 ₽ по 13 % и 200 000 ₽ по 15 %: НДФЛ 43 000 ₽
| Начислено | Сумма, ₽ | Удержано | Сумма, ₽ |
|---|---|---|---|
| Оклад | 300 000,00 | НДФЛ 13 % и 15 % | 43 000,00 |
| Всего начислено | 300 000,00 | Всего удержано | 43 000,00 |
Отпускные и оклад за часть месяца: 10 из 22 дней оклада плюс отпускные за 14 дней
| Начислено | Сумма, ₽ | Удержано | Сумма, ₽ |
|---|---|---|---|
| Оклад за 10 дней из 22 | 43 181,82 | НДФЛ 13 % | 11 464,00 |
| Отпускные: 14 календарных дней | 45 000,00 | ||
| Всего начислено | 88 181,82 | Всего удержано | 11 464,00 |
Как пользоваться
- Организация, подразделение, ФИО, табельный номер, должность и расчётный месяц: они печатаются в заголовке листка.
- Оклад, норма дней и отработанные дни — оклад за месяц пересчитается сам. Премии, отпускные, больничный и другие начисления добавляются строками.
- Дети для стандартных вычетов до предела 450 000 ₽, доход с начала года для шкалы статьи 224 НК, алименты от суммы после налога, аванс и прочие удержания с проверкой пределов статьи 138 ТК. Налог считается сам, его можно переписать.
- Листок занимает половину A4; галочка «Два листка на листе» добавляет второй экземпляр с линией отреза.
Частые вопросы
Обязан ли работодатель выдавать расчётный листок
Обязан. По части 1 статьи 136 Трудового кодекса при выплате заработной платы работодатель письменно извещает каждого работника о составных частях зарплаты за период, о размерах иных начисленных сумм, в том числе компенсации за задержку выплаты, о размерах и основаниях удержаний и об общей сумме к выплате. Форма листка законом не задана: по части 2 той же статьи её утверждает работодатель с учётом мнения представительного органа работников. Этот бланк повторяет привычную структуру: две таблицы, начислено и удержано, и итог к выплате.
Когда и как выдавать листок
Листок выдаётся при выплате зарплаты за вторую половину месяца, когда известны все начисления и удержания: так разъяснил Минтруд в письме от 24.05.2018 № 14-1/ООГ-4375. Отправлять листок по электронной почте или через личный кабинет можно, если такой порядок закреплён в трудовом договоре или локальном акте (письмо Минтруда от 21.02.2017 № 14-1/ООГ-1560). Расписываться в получении листка работник не обязан, но работодателю нужно доказательство выдачи: журнал с подписями или отметка в учётной системе.
Что грозит за невыдачу расчётного листка
Невыдача листка нарушает статью 136 Трудового кодекса и попадает под часть 1 статьи 5.27 КоАП: предупреждение или штраф на должностных лиц от 1 000 до 5 000 ₽, на индивидуальных предпринимателей от 1 000 до 5 000 ₽, на юридических лиц от 30 000 до 50 000 ₽. Значение имеет и содержание: в листке должны быть все составные части зарплаты, удержания с основаниями и сумма к выплате. Бланк печатает каждую часть отдельной строкой.
Как считается НДФЛ по прогрессивной шкале
Ставки статьи 224 Налогового кодекса применяются к доходу нарастающим итогом с начала года: 13 % до 2,4 млн ₽, 15 % с части от 2,4 до 5 млн, 18 % от 5 до 20 млн, 20 % от 20 до 50 млн и 22 % свыше 50 млн. Налог месяца равен налогу со всего дохода с начала года, включая текущий месяц, минус налог с дохода до этого месяца. Поэтому в бланке есть поле «Доход с начала года»: при 2 350 000 ₽ до месяца и 100 000 ₽ за месяц 50 000 ₽ облагаются по 13 %, остальные 50 000 ₽ по 15 %, итого 14 000 ₽. Сумма округляется до рубля: 50 копеек и больше — вверх (статья 52). Рассчитанный налог можно переписать вручную, если бухгалтерия применяет другие вычеты.
Какие вычеты на детей применяются
Стандартный вычет по статье 218 Налогового кодекса: 1 400 ₽ на первого ребёнка, 2 800 ₽ на второго, 6 000 ₽ на третьего и каждого следующего, на ребёнка-инвалида родителю дополнительно 12 000 ₽. Вычеты применяются, пока доход с начала года, включая текущий месяц, не превысил 450 000 ₽: в месяце превышения и дальше до конца года они не предоставляются. Бланк считает сумму вычетов по числу детей и уменьшает облагаемую базу: при окладе 100 000 ₽ и двух детях налог составит 12 454 ₽ вместо 13 000 ₽.
Сколько можно удержать из зарплаты
Пределы задаёт статья 138 Трудового кодекса: по общему правилу удержания не могут превышать 20 % зарплаты, при удержании по нескольким исполнительным документам — 50 %, при взыскании алиментов на несовершеннолетних детей, возмещении вреда здоровью и ущерба от преступления — 70 %. Предел считается от суммы после удержания НДФЛ. Бланк сравнивает алименты, профсоюзный взнос и прочие удержания с выбранным пределом и предупреждает о превышении. Аванс и долг за работником в этой проверке не участвуют.
Как считается оклад за неполный месяц и что писать в строках начислений
Если заполнены норма рабочих дней и отработанные дни, оклад за месяц равен окладу, умноженному на отработанные дни и делённому на норму: при окладе 66 000 ₽, норме 22 дня и 15 отработанных выходит 45 000 ₽. Пустые поля означают полный месяц. Остальные суммы добавляются строками: премия, надбавка, доплата за сверхурочную работу, оплата работы в выходной, отпускные, пособие по временной нетрудоспособности за первые три дня, компенсация, материальная помощь или иное начисление. Каждая строка печатается в таблице «Начислено» отдельно, как того требует статья 136: работник должен видеть составные части зарплаты.
Спросите нейросети об инструменте
Похожие инструменты
Сетка на месяц заполняется по производственному календарю, отпуска и больничные ставятся периодом, дни и часы считаются сами. Все 36 условных обозначений формы Т-12 с расшифровкой.
ОткрытьПриказы Т-1, Т-6, Т-8Приказ о приёме, об отпуске и об увольнении с кодами ОКУД. Считает конец отпуска без праздников, даты извещения и выплаты, подставляет точные формулировки оснований увольнения. Готовый PDF.
ОткрытьРасчёт при увольненииЗарплата за отработанные дни, компенсация отпуска, выходное пособие и НДФЛ одной суммой. Набор выплат меняется от основания увольнения.
ОткрытьСогласие на выезд ребёнка за границуПроект нотариального согласия по статье 20 закона № 114-ФЗ: сопровождающий или группа, срок и государства, полномочия на медицинскую помощь и визу, дата прописью и место под надпись нотариуса. Готовый PDF.
ОткрытьАпелляционная жалобаАпелляционная и частная жалоба: расчёт срока по статье 321 ГПК, пошлина 3 000 и 15 000 ₽, основания отмены по статье 330, ходатайство о восстановлении срока и приложения. Готовый PDF.
ОткрытьАкт инвентаризацииСверка учётных и фактических остатков по ФСБУ 28/2023: излишки и недостачи в количестве и деньгах, нормы естественной убыли, взыскание с виновного в пределах среднего заработка. Готовый PDF.
ОткрытьЕщё бланки и документы онлайн
Счета и акты, накладные и ордера, договоры услуг, займа, аренды и купли-продажи, доверенности и расписки — в разделе 91 бланк.