 Паветта
Калькулятор сложного процента
Сложный процент — это проценты на проценты: доход прошлого периода прибавляется к сумме и в следующем периоде сам приносит доход. 100 000 ₽ под 10 % годовых за 20 лет превращаются в 672 750 ₽, а те же деньги под простой процент — только в 300 000 ₽. Калькулятор считает рост стартовой суммы с регулярными пополнениями и капитализацией раз в месяц, квартал или год по формуле будущей стоимости, раскладывает итог на взносы и начисленные проценты, показывает срок удвоения по точной формуле и по правилу 72, таблицу по годам и график. Доходность вводите сами: калькулятор считает арифметику при ваших предположениях, рынок он не предсказывает. Проверено 04.09.2026.
По годам
Вклад в банке
Ставку и условия вклада банк публикует на своём сайте, их можно подставить в расчёт выше.
 Вклад «Динамичный»
Простой и сложный процент
Калькулятор сложного процента считает рост суммы, когда доход прошлого периода прибавляется к телу и дальше сам приносит доход: 100 000 ₽ под 10 % годовых за 20 лет превращаются в 672 750 ₽, а под простой процент — в 300 000. Учитывает пополнения с любой периодичностью, частоту капитализации от ежедневной до годовой и показывает таблицу по годам, где видно, как проценты обгоняют взносы.
Частота капитализации даёт меньше, чем кажется: 10 % с ежемесячной капитализацией — это 10,47 % годовых, с ежедневной 10,52 %. Срок и ставка важнее: удвоение при 10 % занимает 7 лет, при 5 % — 14.
| 100 000 ₽ под 10 % годовых | 10 лет | 20 лет | 30 лет |
|---|---|---|---|
| Простой процент | 200 000 ₽ | 300 000 ₽ | 400 000 ₽ |
| Сложный, капитализация раз в год | 259 400 ₽ | 672 750 ₽ | 1 744 900 ₽ |
| Сложный, раз в месяц | 270 700 ₽ | 732 800 ₽ | 1 983 700 ₽ |
| Плюс 5 000 ₽ в месяц | 1 290 000 ₽ | 4 530 000 ₽ | 13 300 000 ₽ |
История сложного процента
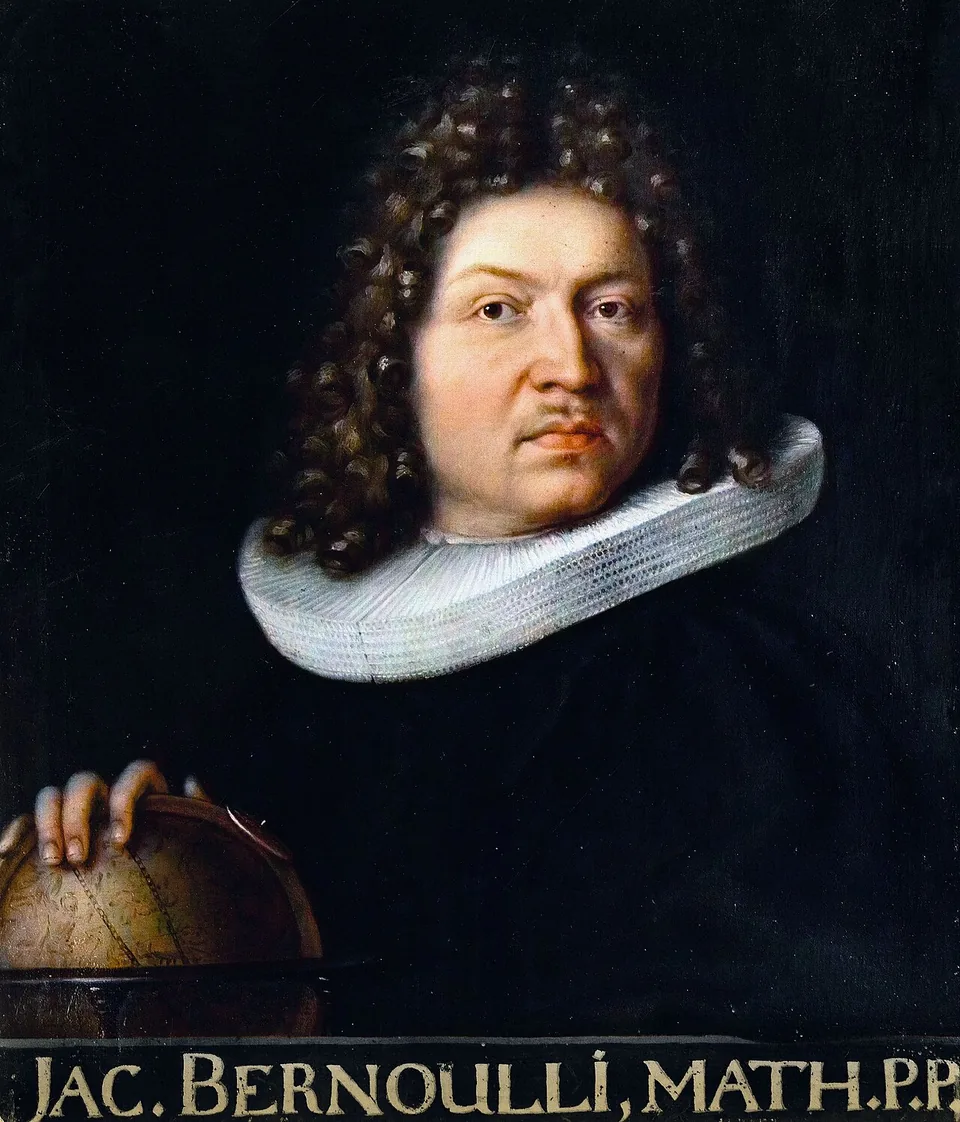
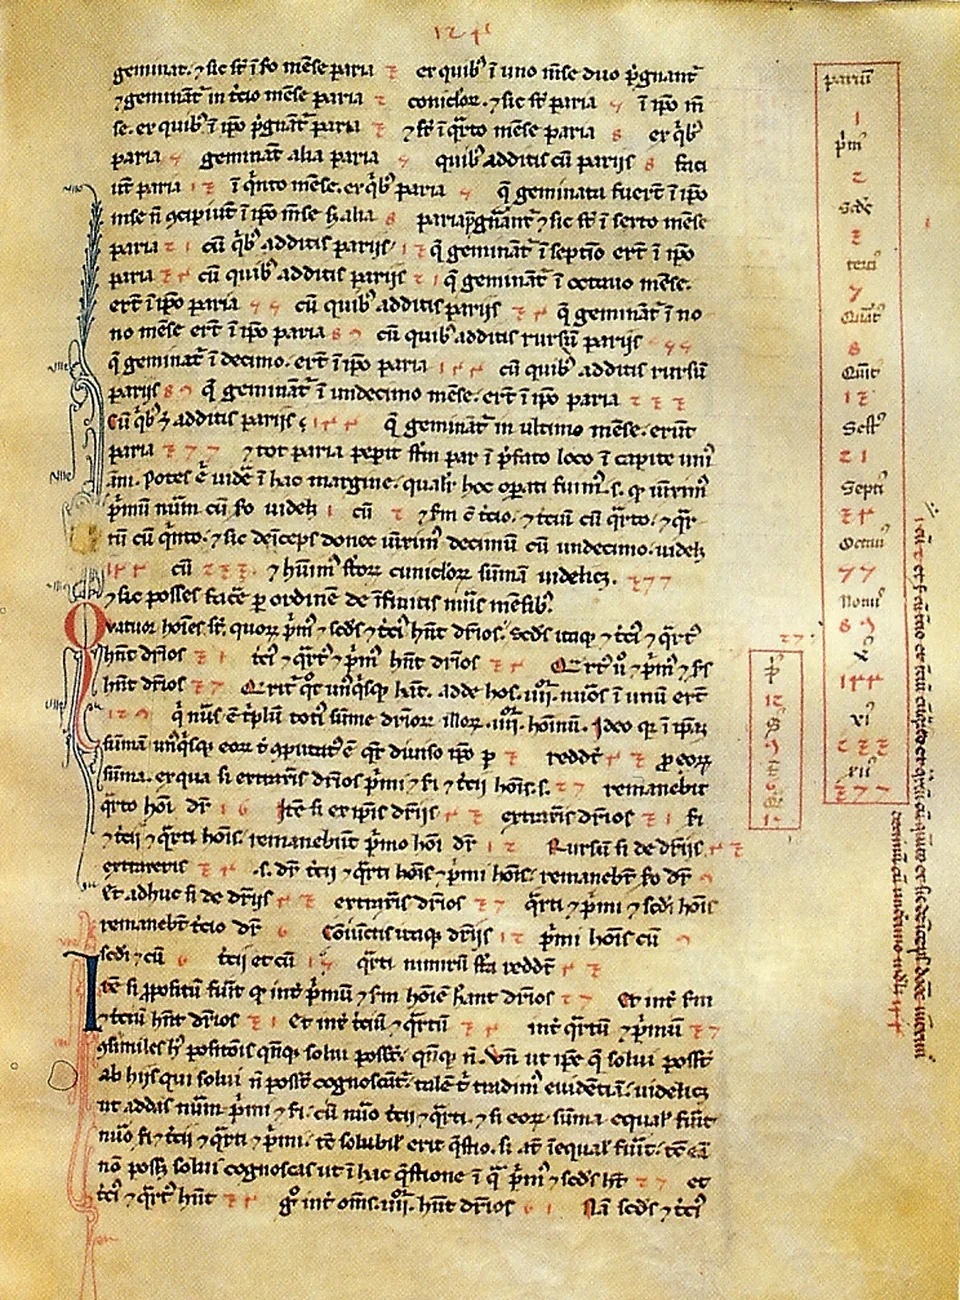
Проценты на проценты запрещали и Вавилон, и церковь: законы Хаммурапи ограничивали ставку, а средневековые богословы считали сложный процент двойным ростовщичеством. Купцы считали его всё равно: «Книга абака» Фибоначчи 1202 года содержит задачи о росте вклада по годам, а Лука Пачоли в 1494-м вывел правило 72 для срока удвоения.
Якоб Бернулли в 1683 году задал вопрос, что будет, если капитализировать бесконечно часто, и получил предел 2,718…, будущее число e; Эйлер дал ему имя в 1731 году. В России сложный процент на вкладах массово появился только с 1990-х, а расхожая фраза «восьмое чудо света» приписывается Эйнштейну без единого источника. Калькулятор показывает чудо в цифрах, без цитат.
Как считать и что подставлять
Введите стартовую сумму, ставку, пополнение и его периодичность, частоту капитализации и срок: калькулятор покажет итог, долю процентов и таблицу по годам. Для сравнения обнулите пополнение и посмотрите, сколько делает стартовая сумма сама, потом обнулите её и оцените вклад регулярных взносов.
Для вкладов ставку и капитализацию берите из договора, для акций и фондов подставляйте среднюю историческую доходность 10–15 % и помните, что реальный путь идёт зигзагом. Рост с учётом инфляции показывает калькулятор реальной доходности, обратную задачу «сколько откладывать на цель» решает калькулятор накоплений.
| Капитализация | от дня до года |
| Пополнения | любая периодичность |
| Таблица | по годам |
| Правило 72 | срок удвоения |
| Фибоначчи | 1202 |
| Пачоли | 1494 |
| Число e | Бернулли, 1683 |
| 10 % за 20 лет | ×6,7 |
Как пользоваться
- Ставка — годовая, в процентах. Для вклада возьмите ставку договора, для портфеля — свою оценку доходности.
- Сумма и периодичность взносов. Ноль — если пополнений нет.
- Как часто проценты присоединяются к сумме: раз в месяц, квартал или год. Срок — в годах.
- Сколько внесли и сколько заработали, срок удвоения и таблица по годам — видно, как проценты обгоняют взносы.
Частые вопросы
Как считается сложный процент
Итог = сумма × (1 + ставка ÷ m)^(m × лет), где m — число капитализаций в году. Пополнения считаются как аннуитет: каждый взнос растёт с момента внесения до конца срока. Калькулятор считает по периодам капитализации, поэтому месячные взносы при годовой капитализации зачисляются в конце года.
Чем сложный процент отличается от простого
Простой начисляется только на стартовую сумму, сложный — на всё накопленное. За год разницы почти нет, за 20 лет при 10 % сложный даёт 6,7 стартовых сумм, простой — 3.
Что такое правило 72
Быстрая оценка срока удвоения: 72 ÷ ставка в процентах. При 8 % — 9 лет, при 12 % — 6. Точная формула ln 2 ÷ ln(1 + ставка) даёт 9,0 и 6,1 года, калькулятор показывает обе.
Как влияет частота капитализации
Чем чаще, тем выше итог, но разница невелика: 10 % годовых при ежемесячной капитализации дают эффективные 10,47 %, при ежеквартальной 10,38 %, при ежегодной ровно 10 %.
Учитывается ли инфляция и налог
Здесь — нет, результат номинальный. Реальную доходность за вычетом инфляции считает отдельный калькулятор, налог на проценты по вкладам — калькулятор вклада.
Можно ли задать отрицательную ставку или снятия
Ставка допускается любая, включая ноль. Снятия не поддерживаются: для сценария «жить на проценты» есть калькулятор финансовой независимости.
Данные куда-то отправляются
Нет, всё считается в браузере.
Спросите нейросети об инструменте
Похожие инструменты
Оклад до вычета налога в сумму на карту: прогрессивная шкала НДФЛ нарастающим итогом, вычеты на детей, районный коэффициент. Есть обратный расчёт под желаемую сумму.
ОткрытьКалькулятор инфляцииСколько стоят сегодняшние рубли в ценах любого года по индексу потребительских цен Росстата, средняя инфляция за период, прогноз на годы вперёд.
ОткрытьКалькулятор НДСВыделить налог из суммы или начислить сверху по ставкам 2026 года: 22, 10, 7, 5 и 0 процентов. Готовые строки для счёта и договора, расчёт списка сумм пачкой.
ОткрытьКалькулятор налоговСамозанятость, ИП на УСН, АУСН или договор ГПХ: сколько останется на руки при вашем доходе. Со взносами, лимитами и ставками 2026 года.
ОткрытьАмортизацияЧетыре способа начисления на одном наборе вводных и одном графике: линейный, уменьшаемого остатка, по сумме чисел лет и по объёму выпуска.
ОткрытьКассовый разрывПлатёжный календарь по вашим поступлениям и платежам: день, когда денег не хватит, глубина и длина провала, недостающая сумма и подбор переноса.
ОткрытьЕщё расчёты по накоплениям
Вклад и сложный процент, накопить на цель, инфляция, облигации и дивиденды, усреднение, ребалансировка и налог — в разделе 23 расчёта.