 Паветта
Калькулятор реальной доходности
Вклад под 10 % при инфляции 9 % приносит реально 0,92 %, хотя кажется, что 1 %: реальная доходность считается делением, вычитание даёт лишь приближение — (1 + 0,10) ÷ (1 + 0,09) − 1. Это уравнение Фишера, и при высокой инфляции разница с простым вычитанием заметна: 20 % при 15 % инфляции дают 4,35 %, вычитание показало бы 5. Калькулятор считает реальную доходность, переводит годовую ставку в месячную и дневную с учётом сложного процента и обратно, показывает эффективную ставку при разной капитализации и то, во что превращается покупательная способность суммы за годы при заданных доходности и инфляции. Инфляцию для прошлых лет можно взять из калькулятора инфляции. Проверено 04.09.2026.
Ставка в разных периодах и при разной капитализации
Формула Фишера и примеры
Калькулятор реальной доходности вычитает инфляцию из номинальной ставки по формуле Фишера: (1 + ставка) ÷ (1 + инфляция) − 1. Вклад под 10 % при инфляции 9 % приносит реально 0,92 %, хотя вычитание обещает 1 %, и на больших числах разница растёт: 20 % при 15 % инфляции дают 4,35 %, хотя вычитание обещает 5. Второй режим переводит ставку между периодами, месячную в годовую и обратно, с учётом капитализации.
Отрицательная реальная доходность — норма для вкладов в годы высокой инфляции: 2015 и 2022 годы съели у вкладчиков по несколько процентов. Калькулятор показывает покупательную способность суммы через N лет при обеих ставках.
| Номинальная ставка | Инфляция | Вычитание | Формула Фишера |
|---|---|---|---|
| 10 % | 9 % | 1 % | 0,92 % |
| 16 % | 8 % | 8 % | 7,41 % |
| 20 % | 15 % | 5 % | 4,35 % |
| 7 % | 12 % | −5 % | −4,46 % |
История реальной ставки
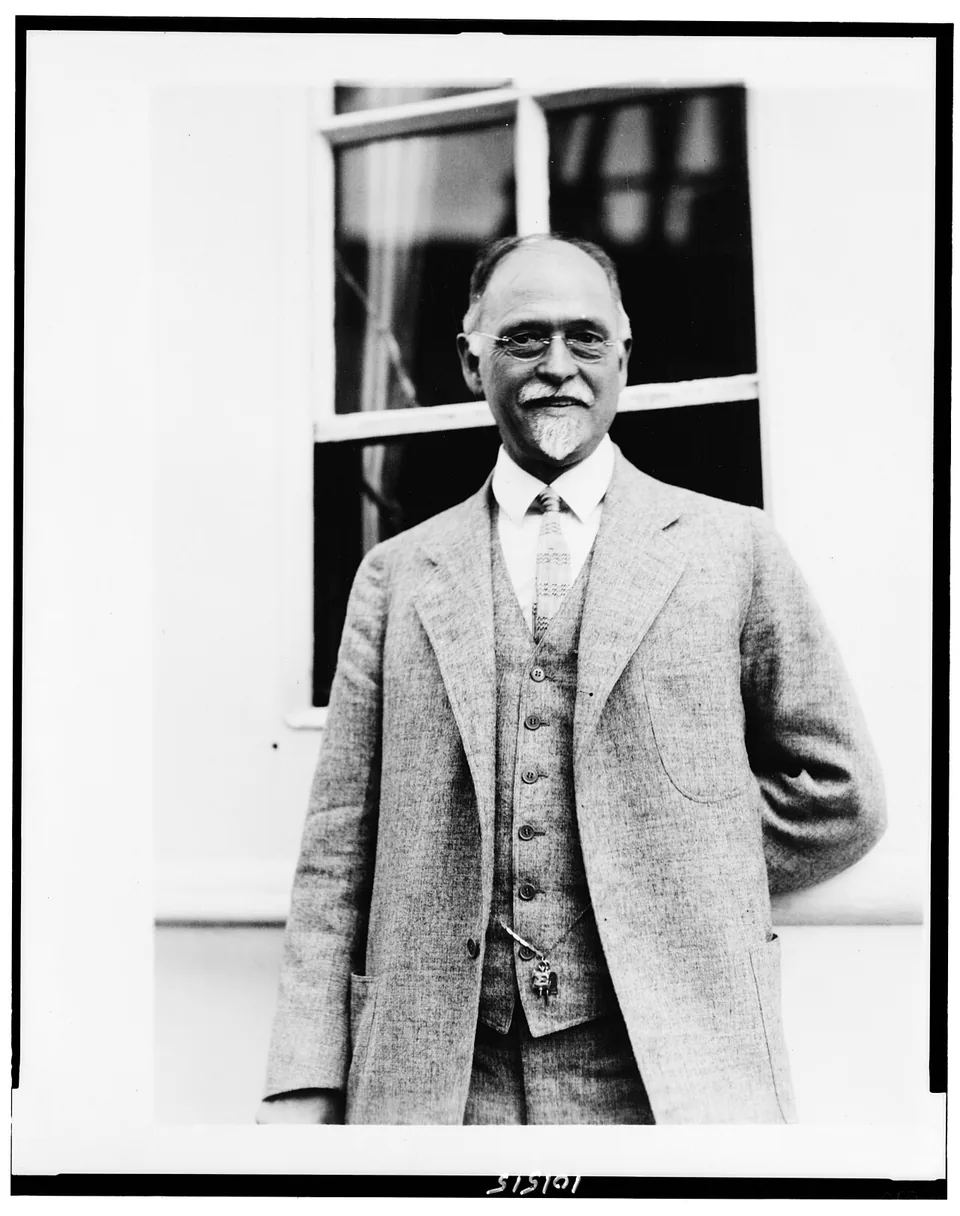
Ирвинг Фишер в книге «Ставка процента» 1907 года и «Покупательной силе денег» 1911-го разделил ставку на реальную и инфляционную часть; уравнение с делением носит его имя, а приближение вычитанием тоже его, для малых ставок. В 1930 году в «Теории процента» он довёл идею до формулы, по которой центробанки до сих пор оценивают жёсткость политики.
Для России реальная доходность стала практическим вопросом в 1990-е: вклады под 100 % при инфляции 200 % теряли половину, и первые инвестиционные советы 2000-х начинались с поправки на рост цен. Банк России с 2015 года публикует реальную ключевую ставку, и калькулятор считает по той же формуле, только для ваших денег.
Как считать свою доходность
Введите номинальную ставку и ожидаемую инфляцию, при желании сумму и срок: калькулятор покажет реальную доходность, разницу с вычитанием и покупательную способность итога. Во втором режиме переведите месячную ставку в годовую с капитализацией и обратно.
Инфляцию берите фактическую за прошлый год или ожидаемую по опросам Банка России, а личную можно оценить по своим чекам. Исторические цены пересчитывает калькулятор инфляции, среднегодовой рост капитала за несколько лет — калькулятор CAGR.
| Формула | (1 + n) / (1 + i) − 1 |
| Режимов | 2 |
| Периоды | месяц и год |
| Показывает | покупательную способность |
| Фишер | 1907–1930 |
| Реальная ключевая ставка | публикуется с 2015 |
| 10 % при 9 % | 0,92 % |
| Данные на сервер | не уходят |
Как пользоваться
- Обе в процентах годовых. Инфляция за прошлые годы — по индексу Росстата, на будущее — ваша оценка или цель Банка России 4 %.
- По Фишеру и приближённо вычитанием: видно, насколько простое вычитание завышает результат.
- Месячная и дневная ставка с учётом сложного процента, эффективная при капитализации раз в месяц или квартал.
- Номинальный рост и покупательная способность в сегодняшних деньгах.
Частые вопросы
Как считается реальная доходность
По уравнению Фишера: (1 + номинальная) ÷ (1 + инфляция) − 1. При 10 % и 9 % это 1,10 ÷ 1,09 − 1 = 0,92 %. Вычитание даёт 1 % — приближение, которое работает только при низких ставках.
Может ли реальная доходность быть отрицательной
Да, когда инфляция выше номинальной ставки: вклад под 7 % при инфляции 9 % теряет 1,83 % покупательной способности в год. Номинально сумма растёт, реально уменьшается.
Как перевести годовую ставку в месячную
С учётом сложного процента: (1 + годовая)^(1/12) − 1. Для 12 % годовых это 0,949 % в месяц; ровно 1 % вышло бы без сложного процента. Обратный перевод: (1 + месячная)^12 − 1.
Что такое эффективная ставка
Годовая доходность с учётом капитализации внутри года: номинальные 12 % при ежемесячной капитализации дают эффективные 12,68 %. Именно эффективную ставку стоит сравнивать между вкладами с разной капитализацией.
Какую инфляцию брать для будущего
Любую вашу оценку. Ориентиры: цель Банка России 4 % в год, фактическая инфляция за прошлые годы в калькуляторе инфляции.
Учитывается ли налог
Нет. Налог с процентов по вкладам и с дохода по бумагам уменьшает номинальную ставку — введите доходность уже после налога, если хотите реальную «на руки».
Данные куда-то отправляются
Нет, всё считается в браузере.
Спросите нейросети об инструменте
Похожие инструменты
Оклад до вычета налога в сумму на карту: прогрессивная шкала НДФЛ нарастающим итогом, вычеты на детей, районный коэффициент. Есть обратный расчёт под желаемую сумму.
ОткрытьКалькулятор инфляцииСколько стоят сегодняшние рубли в ценах любого года по индексу потребительских цен Росстата, средняя инфляция за период, прогноз на годы вперёд.
ОткрытьКалькулятор НДСВыделить налог из суммы или начислить сверху по ставкам 2026 года: 22, 10, 7, 5 и 0 процентов. Готовые строки для счёта и договора, расчёт списка сумм пачкой.
ОткрытьКалькулятор налоговСамозанятость, ИП на УСН, АУСН или договор ГПХ: сколько останется на руки при вашем доходе. Со взносами, лимитами и ставками 2026 года.
ОткрытьАмортизацияЧетыре способа начисления на одном наборе вводных и одном графике: линейный, уменьшаемого остатка, по сумме чисел лет и по объёму выпуска.
ОткрытьКассовый разрывПлатёжный календарь по вашим поступлениям и платежам: день, когда денег не хватит, глубина и длина провала, недостающая сумма и подбор переноса.
ОткрытьЕщё расчёты по накоплениям
Вклад и сложный процент, накопить на цель, инфляция, облигации и дивиденды, усреднение, ребалансировка и налог — в разделе 23 расчёта.