 Паветта
Кредитный калькулятор
Считает платёж по займу и показывает, из чего он складывается. Две схемы рядом: аннуитетная, где сумма одинакова весь срок, и дифференцированная, где платёж убывает.
| Месяц | Платёж | Проценты | Долг | Остаток |
|---|
Кредиты и кредитные карты банков
Ставку, лимит и полную стоимость кредита банк называет по заявке. Сравните их с расчётом выше до подписания договора.
 Кредит наличными Ак Барс Банка
 Кредитная карта Уралсиба
 Кредитная ОТП Карта
Аннуитет и дифференцированный платёж
Кредитный калькулятор считает платёж по сумме, ставке и сроку двумя способами: аннуитетом, где платёж одинаковый весь срок, и дифференцированными платежами, где тело гасится равными долями, а проценты убывают. Показывает переплату, общую сумму выплат и полный график по месяцам, а поле досрочного погашения сразу пересчитывает срок или платёж.
Аннуитет удобен банку и заёмщику с ровным доходом, но переплата по нему выше: в первые годы почти весь платёж уходит в проценты. Дифференцированный платёж в начале больше на четверть, зато общая переплата меньше на 10–15 % при сроке в пять лет.
| Кредит 1 000 000 ₽, 20 % годовых | Платёж | Переплата | Всего |
|---|---|---|---|
| Аннуитет, 3 года | 37 164 ₽ | 337 900 ₽ | 1 337 900 ₽ |
| Дифференцированный, 3 года | 44 444 → 28 241 ₽ | 308 300 ₽ | 1 308 300 ₽ |
| Аннуитет, 5 лет | 26 494 ₽ | 589 600 ₽ | 1 589 600 ₽ |
| Аннуитет, 5 лет, +5 000 ₽ в месяц досрочно | 31 494 ₽ | около 440 000 ₽ | срок 3 года 10 месяцев |
История: от Фибоначчи до закона о потребкредите
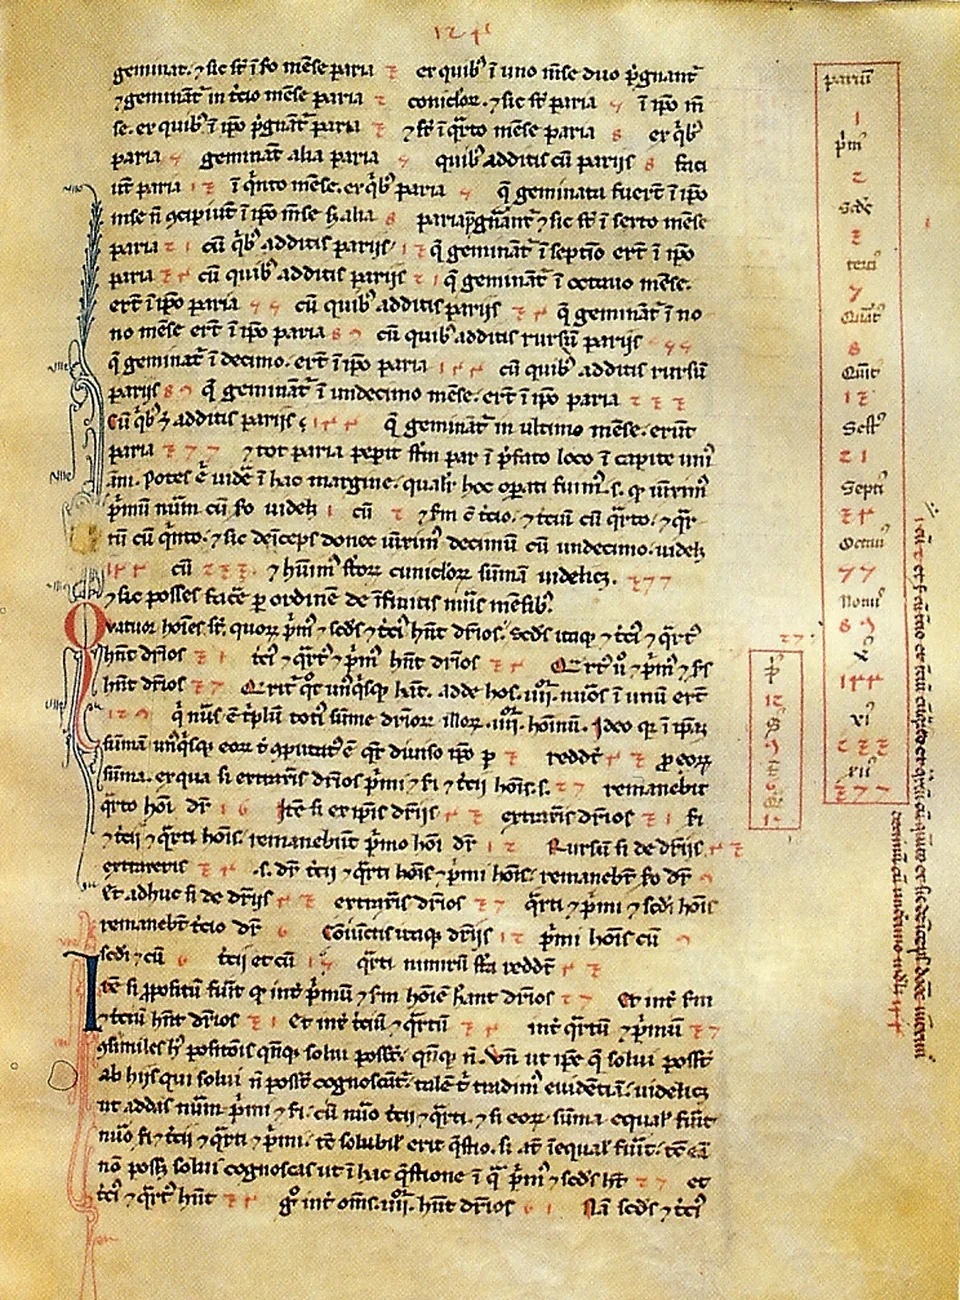
Задачу о равных платежах решали задолго до банков: в «Книге абака» Фибоначчи 1202 года есть расчёт долга с процентами по месяцам, а таблицы аннуитетов печатали в XVII веке для пожизненных рент, которыми государства занимали у граждан. Формулу аннуитета в нынешнем виде вывели актуарии XVIII века, и с тех пор она не менялась: платёж равен сумме, умноженной на ставку за период, делённой на единицу минус степень.
В России массовый кредит начался с потребительских программ 2000-х годов, и ставки долго были двузначными; закон о потребительском кредите 2013 года обязал банки показывать полную стоимость кредита, а Банк России с 2019 года ограничивает выдачи закредитованным заёмщикам через показатель долговой нагрузки. Право на досрочное погашение без штрафов закреплено в законе, поэтому калькулятор считает его как обычную опцию.
Как считать и что ещё проверить
Введите сумму, ставку из предложения банка и срок в годах или месяцах, выберите тип платежа: калькулятор покажет платёж, переплату и график. Впишите сумму, которую готовы платить сверх обязательного, и увидите, насколько сократится срок или платёж. Сравните два-три срока: платёж падает медленнее, чем растёт переплата.
Ставка в договоре — не вся цена: добавьте страховку и комиссии в калькулятор полной стоимости кредита, проверьте, одобрит ли банк платёж, через калькулятор долговой нагрузки, а выгоду досрочных платежей подробно разбирает калькулятор досрочного погашения.
| Типы платежа | аннуитет, дифференцированный |
| График | по месяцам |
| Досрочно | срок или платёж |
| Переплата | показана |
| Фибоначчи | 1202 |
| Таблицы аннуитетов | XVII век |
| Закон о потребкредите | 2013 |
| ПДН | с 2019 |
Что показывает расчёт
Считает платёж по займу и показывает, из чего он складывается. Две схемы рядом: аннуитетная, где сумма одинакова весь срок, и дифференцированная, где платёж убывает. Под ответом открывается график по месяцам — видно, сколько в каждом платеже уходит на проценты, а сколько на сам долг. Поле досрочного погашения пересчитывает переплату и срок: сразу понятно, что даёт лишняя тысяча в месяц.
Как пользоваться
Под ответом открывается график по месяцам — видно, сколько в каждом платеже уходит на проценты, а сколько на сам долг. Поле досрочного погашения пересчитывает переплату и срок: сразу понятно, что даёт лишняя тысяча в месяц.
- Аннуитетный — одинаковая сумма весь срок, так считает большинство банков. Дифференцированный — платёж убывает, переплата меньше.
- Ставка годовая, срок в годах или месяцах.
- Сумма сверх обязательного платежа каждый месяц. Выберите, что она сокращает: срок или размер платежа.
- Таблица под ответом показывает каждый месяц: платёж, проценты, тело долга и остаток.
Частые вопросы
Чем аннуитетный платёж отличается от дифференцированного?
Аннуитетный одинаков весь срок: в первых платежах почти всё уходит на проценты, тело долга гасится медленно. Дифференцированный делит тело долга поровну и начисляет проценты на остаток, поэтому первый платёж крупнее, а дальше сумма убывает. При одинаковых условиях переплата по дифференцированной схеме меньше, но входной платёж тяжелее.
Почему банк насчитал другую сумму?
Калькулятор считает чистый заём. Банк добавляет к платежу страхование жизни и имущества, комиссию за выдачу и обслуживание счёта, а также округляет по своим правилам и учитывает точное число дней в месяце. Разница обычно набегает именно на страховке.
Что выгоднее: сокращать срок или платёж?
Сокращение срока экономит больше: проценты начисляются на остаток, и чем быстрее гасится тело, тем меньше их набегает. Уменьшение платежа снижает нагрузку на бюджет, но общая переплата выходит выше. Переключатель рядом с полем показывает обе картины.
Что такое переплата и как её читать?
Это сумма процентов за весь срок. Рядом стоит доля от тела кредита: переплата в 60% означает, что на каждый занятый рубль вы отдадите ещё 60 копеек сверху.
Считает ли калькулятор ипотеку?
Формула та же, разница только в сумме и сроке. Для ипотеки учтите, что страхование обычно обязательно и платится ежегодно, а налоговый вычет в расчёт не входит.
Почему платёж не может покрыть проценты?
Так бывает при очень высокой ставке и коротком теле: начисленные за месяц проценты превышают расчётный платёж, и долг не уменьшается. Калькулятор в этом случае прямо говорит, что нужно увеличить срок или снизить ставку.
Спросите нейросети об инструменте
Похожие инструменты
ПСК по формуле закона: платёж с комиссиями и страховкой, все выплаты, переплата, эффективная ставка, аннуитет и дифференцированный.
ОткрытьДолговая нагрузка (ПДН)Отношение платежей по кредитам и картам к доходу по методике Банка России, зона риска и сколько кредита ещё можно взять.
ОткрытьДосрочное погашениеЭкономия на процентах при досрочных платежах: сокращение срока или уменьшение платежа, полный график.
ОткрытьПогашение кредитной картыЗа сколько закроется долг и сколько выйдет процентов: платёж по минимуму против фиксированной суммы на одном графике, плюс разбор льготного периода.
ОткрытьРазмен суммы на купюрыРаскладывает сумму на минимальное число банкнот и монет, считает сдачу и делит на равные части с остатком. Умеет исключать отсутствующие номиналы.
ОткрытьКалькулятор чаевыхПроцент по стране или свой, чаевые с суммы до или после скидки, деление счёта на компанию, округление до удобной суммы.
ОткрытьЕщё расчёты по кредитам и налогам
Кредит и ипотека, досрочное погашение и рефинансирование, НДФЛ и вычеты, налог на имущество и с продажи, пошлины и пени — в разделе 23 расчёта.