 Паветта
Калькулятор автокредита
Считает автокредит так, как его считает банк: сумма кредита получается из цены машины за вычетом первоначального взноса и зачёта старого автомобиля, а к остатку добавляется то, что банк включает в тело кредита, — обычно КАСКО за первый год.
График платежей
Платёж одинаков весь срок, но доля процентов в нём падает, а доля основного долга растёт.
| Месяц | Платёж | Проценты | Основной долг | Остаток |
|---|---|---|---|---|
| — | ||||
Кредиты и кредитные карты банков
Ставку, лимит и полную стоимость кредита банк называет по заявке. Сравните их с расчётом выше до подписания договора.
 Кредит наличными Ак Барс Банка
 Кредитная карта Уралсиба
 Кредитная ОТП Карта
Что считает калькулятор и как параметры меняют платёж
Калькулятор автокредита считает ежемесячный платёж по аннуитетной формуле с учётом первоначального взноса деньгами или зачётом старой машины по трейд-ину, страховок, включённых в тело кредита, и остаточного платежа в конце срока, как в кредитах с обратным выкупом. Показывает переплату, полную стоимость кредита и график, где видно, сколько из каждого платежа идёт в проценты.
Две вещи, которые скрывает реклама «от 0,01 %»: страховка КАСКО, включённая в кредит, тоже стоит процентов, а остаточный платёж в 30–40 % цены снижает ежемесячный взнос, но в конце срока машину придётся выкупить, продать или перекредитовать.
| Параметр | Как влияет | Пример: 2 000 000 ₽, 5 лет, 18 % |
|---|---|---|
| Первый взнос 20 % | Уменьшает тело и переплату | платёж 40 600 ₽, переплата 836 000 ₽ |
| Без взноса | Тело 2 000 000 | платёж 50 800 ₽, переплата 1 046 000 ₽ |
| КАСКО 80 000 ₽ в кредит | Прибавляется к телу | +2 000 ₽ к платежу |
| Остаточный платёж 30 % | Платёж ниже, в конце 600 000 ₽ разом | платёж 33 900 ₽ + 600 000 ₽ в конце |
| Срок 3 года вместо 5 | Платёж выше, переплата меньше | 57 800 ₽, переплата 482 000 ₽ |
История: от GMAC до остаточного платежа
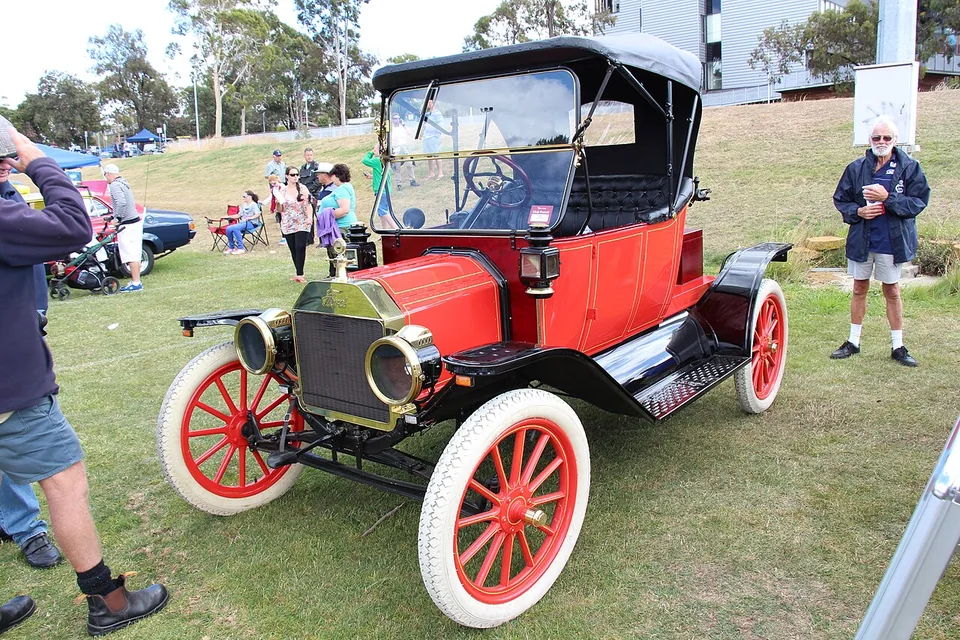
Машины в рассрочку начал продавать General Motors: в 1919 году компания создала кредитное подразделение GMAC, и к концу 1920-х три четверти американских автомобилей покупались в кредит, а Генри Форд, считавший долги пороком, сдался только в 1928 году. В СССР автомобиль продавали за наличные по очереди, и кредит на него был невозможен.
В России автокредиты появились в конце 1990-х, массовыми стали к 2005 году с приходом банков автопроизводителей, а с 2009 года государство периодически субсидирует ставки по программам льготного автокредитования на российские машины. Остаточный платёж пришёл из европейской практики в 2010-е, и сегодня половина новых машин продаётся в кредит; аннуитетная формула, по которой считает калькулятор, та же, что у GMAC сто лет назад.
Как считать и на что смотреть
Введите цену, взнос деньгами или процентом, зачёт по трейд-ину, срок и ставку из предложения банка; добавьте страховки, если они включены в кредит, и остаточный платёж, если это кредит с обратным выкупом. Калькулятор покажет платёж, переплату и график; сравните два-три варианта срока и взноса.
Смотрите на полную стоимость кредита, ставка сама по себе говорит мало: включённая страховка и комиссии её поднимают. Досрочное погашение в первые годы экономит больше всего, потому что в начале аннуитета почти весь платёж — проценты. Лизинг для бизнеса с НДС к вычету считает калькулятор лизинга, а все расходы на машину после покупки — калькулятор стоимости владения.
| Формула | аннуитет |
| Учитывает | взнос, трейд-ин, страховки, остаток |
| Показывает | платёж, переплату, график |
| GMAC | 1919 |
| Форд сдался | 1928 |
| В России массово | с 2005 |
| Льготные программы | с 2009 |
| Данные на сервер | не уходят |
Как пользоваться
Отдельно считается схема с остаточным платежом, когда часть цены выносится в последний месяц: платёж падает, переплата растёт. Внизу лежит полный график по месяцам с остатком долга. Полная стоимость кредита в панели считается от суммы, которую вы получаете на руки, поэтому страховка в теле кредита поднимает её выше объявленной ставки.
- Взнос задаётся в рублях или в процентах от цены. Зачёт старого автомобиля по трейд-ину прибавляется к взносу.
- Ставка — годовая, та, что в договоре. Срок в месяцах, стандартные варианты автокредита — от 12 до 84.
- КАСКО и другие полисы, которые банк включает в тело кредита, увеличивают сумму долга и переплату.
- Если часть цены выносится в последний месяц, ежемесячный платёж падает — калькулятор покажет, во сколько это обойдётся.
Частые вопросы
Как считается платёж по автокредиту
По формуле аннуитета: платёж равен сумме кредита, умноженной на месячную ставку и делённой на единицу минус (единица плюс месячная ставка) в степени минус число месяцев. Месячная ставка — это годовая, делённая на двенадцать. Платёж одинаков весь срок, но внутри него доля процентов падает, а доля тела растёт. При цене 2 000 000 ₽, первом взносе 20 % и кредите на 5 лет под 18 % годовых платёж составит 40 629,48 ₽, а переплата — 837 769,03 ₽. Дифференцированные платежи в автокредитовании встречаются редко, поэтому калькулятор считает аннуитет.
Зачем банк включает КАСКО в кредит
Автомобиль до полного погашения находится в залоге, и банк требует застраховать его от угона и ущерба. Оплатить полис сразу могут не все, поэтому его стоимость добавляют к сумме кредита. Последствие простое: на страховку начисляются те же проценты, что и на машину. КАСКО за 80 000 ₽ в теле пятилетнего кредита под 18 % обойдётся примерно в 122 000 ₽ с процентами. Отказ от КАСКО обычно поднимает ставку на 2–6 пунктов, и это стоит сравнить прямым расчётом: поставьте страховку в ноль и увеличьте ставку.
Что такое остаточный платёж и кому он выгоден
Это схема, при которой 20–50 % цены машины выносятся в последний месяц одной суммой. Ежемесячный платёж считается только на оставшуюся часть, поэтому он заметно ниже. В конце срока остаток либо гасится деньгами, либо машина сдаётся дилеру в зачёт новой, либо остаток рефинансируется отдельным кредитом. Проценты при этом начисляются на всю сумму долга, включая отложенную часть, поэтому переплата выходит больше, чем при обычном графике. Схема имеет смысл, когда машину планируют менять через три года и не собираются выкупать.
Чем полная стоимость кредита отличается от ставки
Ставка — это цена денег в договоре. Полная стоимость кредита, ПСК, учитывает всё, что вы фактически платите сверх полученной суммы: проценты, страховки в теле кредита, комиссии. Закон о потребительском кредите требует указывать ПСК в рамке на первой странице договора, и она почти всегда выше ставки. Калькулятор считает её как годовую ставку, при которой поток платежей приводится к сумме, реально пошедшей на машину, — то есть страховка в кредите поднимает ПСК, оставаясь за пределами номинальной ставки.
Как работают льготные программы автокредитования
Государственные программы дают скидку на первоначальный взнос за счёт бюджета. Размер скидки и список моделей меняются каждый год постановлением Правительства, а условия — возраст покупателя, наличие детей, первый автомобиль — задаются отдельно. Скидка не уменьшает цену машины: она засчитывается как часть вашего взноса, поэтому в калькуляторе её нужно прибавить к сумме первоначального взноса. Проверять действующие условия имеет смысл прямо в автосалоне: лимиты по программе выбираются в течение года.
Что даёт трейд-ин
Дилер принимает старый автомобиль и засчитывает его оценку в первоначальный взнос. Для расчёта это ровно то же самое, что доплатить эту сумму деньгами, поэтому в калькуляторе она прибавляется к взносу. Оценка по трейд-ину обычно ниже рыночной цены при самостоятельной продаже — разница и есть плата за скорость. Сравнить просто: посчитайте платёж с зачётом дилера и с той суммой, за которую машину реально продать самому.
Можно ли гасить автокредит досрочно
Да, и запретить это банк не вправе. По статье 11 закона о потребительском кредите заёмщик может вернуть долг досрочно полностью или частично, уведомив банк за 30 дней, а договором срок уведомления обычно сокращают. Проценты пересчитываются на фактический срок пользования деньгами, комиссию за досрочное погашение брать нельзя. Отдельная тонкость автокредита: при досрочном закрытии можно вернуть часть неиспользованной страховой премии по КАСКО за оставшийся период. Насколько выгодно гасить раньше, показывает калькулятор досрочного погашения.
Спросите нейросети об инструменте
Похожие инструменты
Платёж с авансом и выкупной стоимостью, сумма договора, удорожание за срок и в пересчёте на год, НДС к вычету и график платежей.
ОткрытьСтоимость владения автомобилемАмортизация, страховки, налог, обслуживание, шины, парковка и топливо: рубли за километр, в месяц и за срок владения.
ОткрытьКалькулятор страховых взносовВзносы за работника единым тарифом 30 и 15,1 % с предельной базой 2 979 000 ₽, пониженный тариф малого бизнеса от полутора МРОТ, травматизм и фиксированные взносы ИП за себя.
ОткрытьКалькулятор рефинансированияСравнивает текущий кредит с новым: экономия в месяц и за срок, расходы на переоформление и точка их окупаемости. Отдельно — вариант с прежним платежом и коротким сроком.
ОткрытьПеревод баллов ЕГЭПервичные баллы во вторичные по официальной шкале Рособрнадзора на 2026 год: двенадцать предметов, обратный пересчёт, пороги для аттестата и для вуза.
ОткрытьКалькулятор декретныхПособие по беременности и родам за 140, 156 или 194 дня и ежемесячное пособие по уходу до полутора лет: средний дневной за 2024 и 2025 годы, предельные базы, минимум и потолок.
ОткрытьЕщё инструменты для авто
Растаможка и утильсбор, расход топлива, автокредит и лизинг, шинный калькулятор, тормозной путь, VIN и транспортный налог — в разделе 36 инструментов.